
Sparkling – la app de trading que viene con un agente.
Todo trader merece un agente.
VENTAJAS
Hace el trabajo. Tú apruebas.
Sparkling prepara tus operaciones cripto por ti — tú siempre das la aprobación.
✉ Continuar con email
◆ Conectar cartera
Sin frase semilla
Conecta tu cartera — tus claves nunca salen de tu dispositivo, y nosotros tampoco las vemos.
+Pregunta algo…🎙
Funciona con comandos sencillos
"Muéstrame mi PnL", "Cambia 100 USDC por NEAR." Así de simple.
$71,024 +2.9%
BTC — precio en vivo
Futuros y predicciones
Long, short, hedge — futuros y mercados de resultados con ejecución estilo Polymarket.
Tú envías0
USDTTú recibes0
ETHSwaps entre cadenas
SOL, ETH, TON, BTC, USDC — encuentra tu ruta para cada par, optimizado para gas.
Enviar · 0.50 ETH
Aprobación pendiente
RechazarAprobar
Apruebas cada operación
El agente sugiere, tú apruebas — cada swap u operación muestra su oferta primero.
Activos tokenizados (RWA) y acciones tokenizadas: qué son y qué no dan
Contenido informativo. No es asesoría de inversión, legal ni tributaria, ni una recomendación individual sobre ningún instrumento. Datos verificados al 22/09/2026.
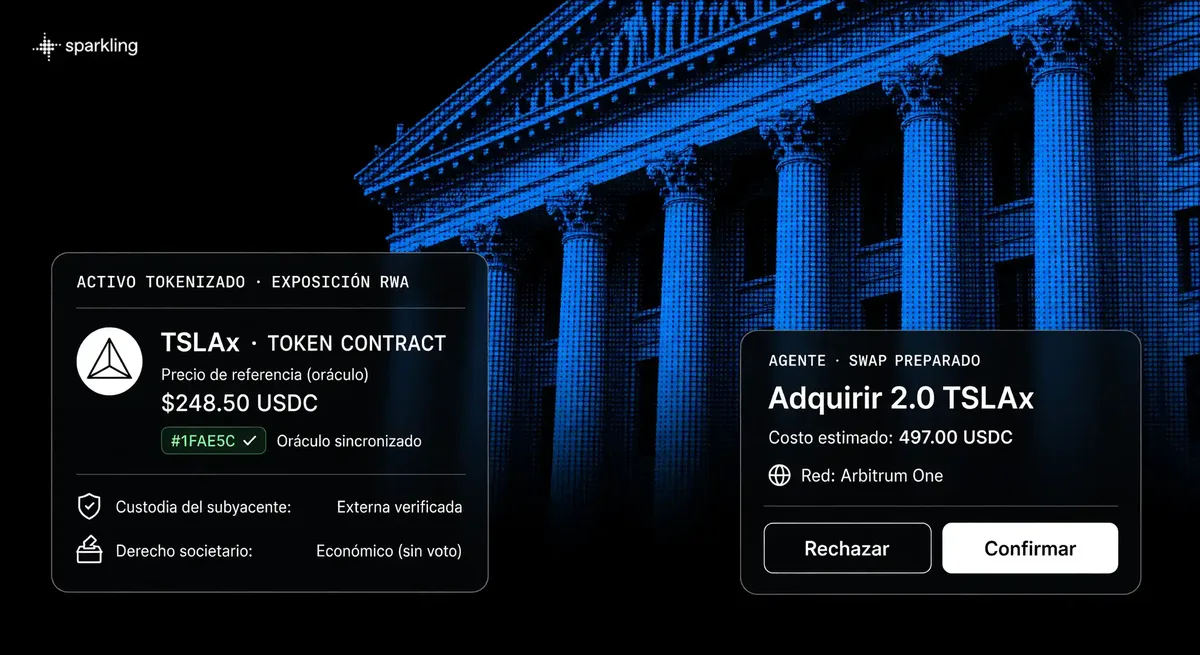
Cuando alguien cuenta que compró una acción tokenizada, queda una pregunta sin hacer: qué representa
exactamente ese token. Es un registro digital atado a algo que existe fuera de la cadena de bloques,
y lo que a usted le corresponde depende de cómo esté armado el instrumento.
Esa distinción ordena el resto. Bajo el paraguas de los activos tokenizados, o RWA por real
world assets, caben bonos, fondos, inmuebles y las acciones tokenizadas, los tokenized stocks de
la jerga anglosajona. El nombre comercial suena parecido de un caso a otro; la estructura jurídica
detrás, no tanto. Lo que sigue explica qué son, en qué se diferencian de tener la acción a su nombre
y cómo está el tema en Colombia.
En corto
- Tokenizar un activo significa dejar constancia en cadena de una posición sobre algo que sigue
existiendo fuera de ella. Qué le da exactamente ese registro cambia de un esquema a otro.
- Conviven dos familias: tokens que dan exposición contractual frente a un emisor, y representaciones
emitidas dentro de un marco regulado. No otorgan los mismos derechos.
- El voto y los dividendos no viajan solos con una acción tokenizada. Dependen de lo que el emisor se
haya comprometido por escrito a replicar.
- Colombia todavía no tiene un marco único de licencias para quien presta servicios sobre
activos virtuales. Operar criptoactivos es legal, aunque
determinados proveedores y actividades ya están sujetos a obligaciones específicas, como los
reportes ante la UIAF.
- A los riesgos de mercado del subyacente se suman los de la representación: emisor, contrato,
liquidez, precio de referencia y regulatorio.
Qué es un activo tokenizado y por qué se habla de RWA
Un activo tokenizado es un registro en una cadena de bloques que representa una posición sobre un
activo que existe fuera de la cadena. RWA es el nombre que el mercado le puso a esa familia.
La sigla viene de real world assets y separa dos cosas que suelen mezclarse: los activos nativos
de una cadena, que nacen y viven ahí adentro, y los que ya existían en otro circuito, un bono, un
inmueble, un fondo, y ahora tienen además una representación digital.
Tokenizar es emitir ese registro y dejar por escrito qué le corresponde a quien lo tiene. El activo
original, lo que en la jerga financiera se llama subyacente, sigue en manos de alguien que lo
custodia. El token viaja; el activo no se mueve de su sitio. De ahí la regla que conviene guardar:
el valor depende del precio del subyacente y, además, de qué tan sólido sea el compromiso de quien
emitió el token.
Criptomoneda, activo tokenizado y la acción a su nombre: tres cosas distintas
Una criptomoneda no representa nada externo a su propia red. Un activo tokenizado sí representa algo
de afuera. Tener la acción a su nombre es una posición registrada en el circuito tradicional, por lo
general a través de un comisionista de bolsa.
Las tres se confunden porque se compran con una facilidad parecida. La forma más rápida de
separarlas es hacerles tres preguntas: qué tiene, frente a quién y cómo sale.
| Criptomoneda nativa | Activo tokenizado | La acción a su nombre | |
|---|---|---|---|
| Qué tiene | Una unidad de un protocolo, sin respaldo externo | Un registro atado a un activo de afuera: exposición contractual, o representación emitida bajo un marco regulado | El instrumento registrado a su nombre en el circuito tradicional |
| Frente a quién | Frente a ninguna contraparte: el valor sale del mercado del protocolo | Frente al emisor y a la estructura del instrumento | Dentro del sistema de registro del propio instrumento |
| Cómo sale | Vendiendo donde cotice | Vendiendo el token, o pidiendo la redención si el emisor la ofrece | Vendiendo por el circuito habitual, con su ciclo de liquidación |
Dicho sin rodeos: bajo la etiqueta de acción tokenizada conviven estructuras distintas, así que no
hay una respuesta única sobre qué tiene usted. En los esquemas de exposición económica su derecho es
frente al emisor, y vale lo que valga ese compromiso. En los emitidos bajo un marco regulado, los
derechos los definen ese marco y la documentación de la emisión. Las dos simplificaciones habituales
fallan por igual: creer que compró la acción, y creer que cualquier token es una cáscara vacía.
Cómo funciona por dentro y de dónde sale el precio
Detrás de un activo tokenizado suele haber un emisor que mantiene el respaldo, un contrato que
administra la emisión y la transferencia, y un procedimiento de redención definido por escrito.
No existe un estándar único, pero el armado descansa por lo general sobre las mismas cuatro piezas:
- El emisor. Crea el token y se obliga por escrito a mantener el respaldo y atender la redención.
Es su contraparte, aunque el token circule después entre miles de billeteras.
- El respaldo y su custodia. El subyacente tiene que estar en manos de alguien identificable, y
los esquemas más prolijos publican informes sobre esa tenencia.
- El contrato inteligente. El código, o smart contract, que emite y transfiere los tokens y define quién puede moverlos.
- La redención. El procedimiento para canjear el token por el subyacente o por su valor. Revise si
existe, quién puede pedirla y en qué plazos.
Queda una quinta pieza poco comentada y que explica el precio. El contrato necesita saber cuánto
vale el subyacente, y esa cifra entra desde afuera por una fuente de precio, lo que en la jerga se
llama oráculo. Si falla o se retrasa en un pico de volatilidad, el efecto se siente en el token
aunque el activo original esté intacto. De ahí el término que más se repite en la categoría: un
token de exposición replica el precio del subyacente, que no es lo mismo que otorgar su titularidad.
Qué cambia en los horarios y en la forma de negociar
Que el token se pueda transferir a cualquier hora no significa que haya contraparte dispuesta a
operar cuando el mercado del subyacente está cerrado.
Son dos cosas separadas. Mover el registro en la cadena es una operación técnica que no depende del
calendario de ninguna bolsa, mientras que formar un precio razonable sí depende de que alguien esté
del otro lado. Un domingo, con la bolsa de referencia cerrada, la fuente de precio puede quedarse
quieta y el diferencial entre lo que piden y lo que ofrecen se abre. El horario lo define el emisor
y la plataforma donde cotice.
Antes de operar, revise en las condiciones del instrumento qué ocurre fuera del horario del mercado de referencia y cómo se calcula el precio en esos tramos.
Qué derechos le da y cuáles no viajan con el token
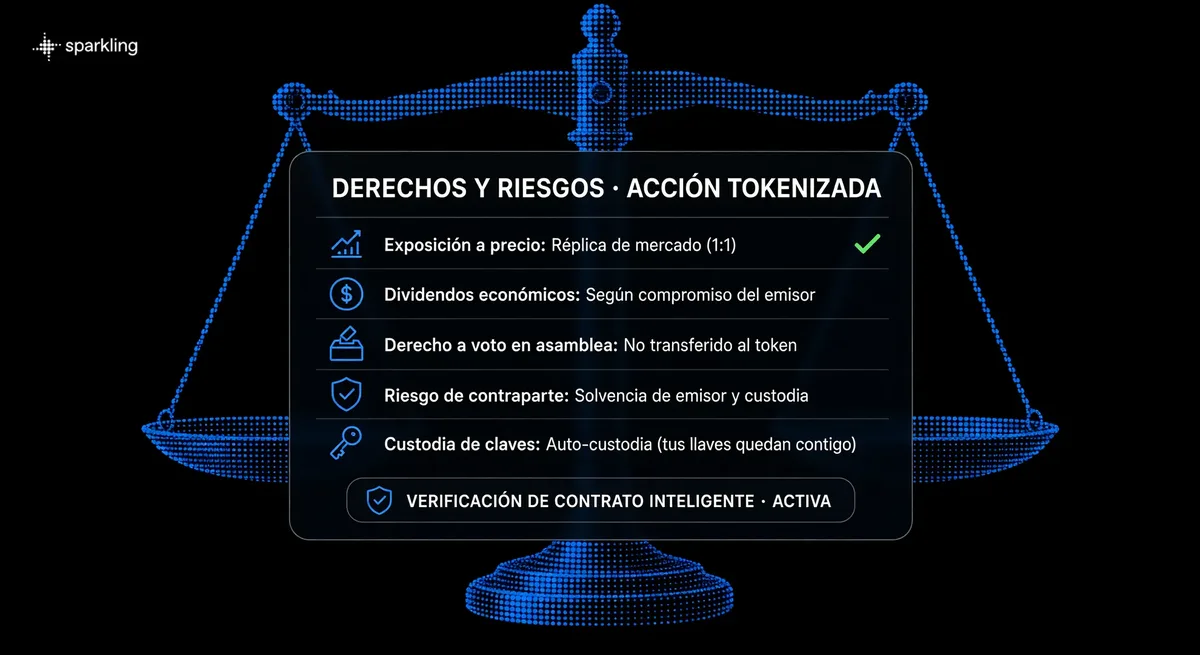
Sus derechos salen de la estructura del instrumento y del documento del emisor. Los derechos
societarios, como el voto y los dividendos, no se trasladan de forma automática.
Es lo que más sorprende a quien viene del mercado tradicional. Con una acción comprada por la vía
habitual usted es accionista: participa en la asamblea, recibe el dividendo y figura en un registro
societario. Con una representación tokenizada de tipo contractual, su vínculo es con el emisor y
recibe aquello que se comprometió a darle. Algunos esquemas replican el efecto económico del
dividendo; otros no. El voto rara vez se traslada, porque el titular en el registro societario suele
ser la estructura que custodia el subyacente.
Por eso el documento de condiciones del emisor es el papel más importante de la operación. Busque
ahí si hay redención, qué pasa si el emisor deja de operar y qué ley resuelve un conflicto. Si
alguna de esas respuestas no está escrita, ya sabe algo importante del instrumento.
Los riesgos que suma la representación
A los riesgos de mercado del activo subyacente se suman cinco propios de la representación
tokenizada: emisor, contrato, liquidez, precio de referencia y regulatorio.
| Tipo de riesgo | Qué significa | Qué mirar |
|---|---|---|
| Emisor y respaldo | Puede no mantener el respaldo, dejar de operar o no honrar la redención | Quién es y qué publica sobre la custodia del subyacente |
| Contrato inteligente | Errores, vulnerabilidades o fallas en una actualización del código | Si hay auditorías y quién puede modificar el contrato |
| Liquidez y diferencial | Con poco volumen, salir cuesta caro y el precio se separa del subyacente | Profundidad del mercado y diferencia entre las puntas |
| Precio de referencia | La fuente que alimenta el precio puede fallar o retrasarse | Qué fuente usa el esquema y qué ocurre si se corta |
| Regulatorio | El tratamiento puede cambiar y un instrumento puede dejar de estar disponible | Bajo qué marco se emite y qué restricciones declara el emisor |
Si la acción baja, su representación tokenizada baja igual.
Dos particularidades de la cadena de bloques. Una transacción confirmada en la red es irreversible, así que un envío a la dirección equivocada no tiene marcha atrás. Y el precio que ve antes de operar suele ser estimado: el de ejecución puede diferir por movimiento de mercado, deslizamiento o congestión.
Cómo está el tema en Colombia
Al 22/09/2026 Colombia no cuenta con un régimen integral de licenciamiento y supervisión financiera
para proveedores de servicios de activos virtuales, y no se identifica un marco de valores aplicable
de forma específica a los activos tokenizados.
Conviene ordenar lo establecido. Tener, comprar y vender criptoactivos es legal en el país. No existe
un régimen integral de supervisión para PSAV, aunque determinados proveedores y actividades ya están
sujetos a obligaciones específicas, incluidos los reportes ante la UIAF por prevención de lavado de
activos. El Banco de la República fue explícito en su Concepto C19-49344 al señalar que el bitcoin no
es moneda de curso legal. La Superintendencia Financiera de Colombia corrió un piloto supervisado, La
Arenera, que cerró el 27/06/2024: un ejercicio acotado, no un régimen permanente de autorizaciones.
En el plano legislativo, el Proyecto de Ley 510 de 2025, que habría creado un registro de proveedores
de servicios de activos virtuales bajo la Superintendencia de Sociedades, fue radicado en marzo de
2025 y fue archivado por el Congreso en agosto de 2026: no constituye un marco vigente de
licenciamiento. Del lado tributario, los criptoactivos forman parte del patrimonio fiscal: el umbral
de 4.500 UVT que la DIAN exige declarar es el mismo que aplica al patrimonio bruto en general para la
declaración de renta, no uno específico para criptoactivos.
La lectura práctica: ninguna autoridad colombiana está revisando por usted la calidad de un
instrumento tokenizado ni la solvencia de su emisor, así que esa verificación queda de su lado.
¿Se pueden comprar acciones de EEUU con criptomonedas?
La categoría existe, pero la disponibilidad real depende del proveedor y de la jurisdicción, y hay
que verificarla en el momento en que usted vaya a operar.
La mecánica para comprar acciones americanas con criptomonedas suele ser la que ya vimos: usted
entrega un activo digital y recibe un token que le da exposición al precio de una acción listada en
otro país, emitido por un tercero que mantiene el respaldo, con los derechos que ese emisor haya
puesto por escrito.
Lo que esta página no puede decirle es qué instrumentos concretos están disponibles para usted hoy.
La disponibilidad de una función puede estar restringida en una jurisdicción por motivos
regulatorios y cambiar sin previo aviso, así que cualquier lista de acciones envejece rápido. Eso se
comprueba en el proveedor, el día que vaya a operar. Si está evaluando dónde, hay más contexto en
esta guía sobre qué tipo de plataforma lista estos instrumentos.
Dónde entra Sparkling en todo esto
Conviene ser preciso aquí, porque es donde muchas páginas se apuran. Sparkling es una aplicación de
trading que viene con un agente: el agente monitorea el mercado y prepara la operación, y usted
confirma. El núcleo del producto son los swaps, los futuros perpetuos y los mercados de
predicción; los activos tokenizados no figuran como una función confirmada dentro de él.
Lo que no va a encontrar aquí es un catálogo de acciones tokenizadas ni una promesa de
disponibilidad para Colombia. No hay confirmación de producto sobre esos puntos, y preferimos
decirlo antes que rellenar el hueco.
Si en algún momento opera un instrumento tokenizado desde una aplicación con agente, el flujo sería
el de cualquier otra operación, descrito paso a paso en la guía de trading cripto: el agente analiza y propone, usted revisa
precio, ruta y costos, y recién ahí confirma. Ninguna transacción se ejecuta sin su confirmación explícita. Y lo que se aloja
en su balance es el token que representa la posición, no la acción ni el bono. Sparkling funciona
desde un único balance self-custodial: sus claves quedan con usted y puede exportar su frase semilla
en cualquier momento. Qué implica guardar sus propias claves está en la página sobre dónde quedan alojados sus activos.
Sparkling no es un banco, ni un comisionista, ni un asesor de inversión, ni un custodio.
Cuatro preguntas antes de acercarse a un activo tokenizado
- ¿Quién emite el token? Nombre completo de la entidad, país donde está constituida y qué
documentación publica. Si es difícil de identificar, esa dificultad ya forma parte del
riesgo.
- ¿Qué lo respalda y quién lo custodia? Qué activo hay del otro lado y quién informa esa tenencia.
- ¿Cómo se redime? Si se puede canjear el token por el subyacente o por su valor, quién puede
pedirlo y en qué plazos. Un instrumento sin salida clara depende de que alguien se lo compre.
- ¿Bajo qué ley se resuelve un conflicto? Figura en las condiciones del emisor y define adónde
tendría que ir si algo sale mal, y qué tan realista es ese camino desde Colombia.
Aviso importante
Este contenido es informativo y no constituye asesoría de inversión, legal ni tributaria, ni una
recomendación individual sobre ningún instrumento. El comportamiento pasado de un activo no anticipa
su comportamiento futuro.
La información regulatoria y tributaria de esta página está actualizada al 22/09/2026, a partir de
fuentes públicas colombianas. Los marcos cambian: verifique su vigencia en la fecha en que esté
leyendo, antes de tomar cualquier decisión.
FAQ
Updated: