
Sparkling – la app de trading que viene con un agente.
Todo trader merece un agente.
VENTAJAS
Hace el trabajo. Tú apruebas.
Sparkling prepara tus operaciones cripto por ti — tú siempre das la aprobación.
✉ Continuar con email
◆ Conectar cartera
Sin frase semilla
Conecta tu cartera — tus claves nunca salen de tu dispositivo, y nosotros tampoco las vemos.
+Pregunta algo…🎙
Funciona con comandos sencillos
"Muéstrame mi PnL", "Cambia 100 USDC por NEAR." Así de simple.
$71,024 +2.9%
BTC — precio en vivo
Futuros y predicciones
Long, short, hedge — futuros y mercados de resultados con ejecución estilo Polymarket.
Tú envías0
USDTTú recibes0
ETHSwaps entre cadenas
SOL, ETH, TON, BTC, USDC — encuentra tu ruta para cada par, optimizado para gas.
Enviar · 0.50 ETH
Aprobación pendiente
RechazarAprobar
Apruebas cada operación
El agente sugiere, tú apruebas — cada swap u operación muestra su oferta primero.
Crypto exchange, app o DEX: cómo comparar plataformas cripto
En Colombia, la consulta que más se repite cuando alguien quiere empezar a operar criptomonedas es crypto exchange, en inglés y tal cual. La palabra nombra un modelo de plataforma bastante concreto, pero buena parte de quienes la escriben termina eligiendo algo que no es un exchange. La categoría se llenó de productos distintos y el vocabulario no alcanzó a seguirle el paso.
Esta página no ordena plataformas de mejor a peor: arma el criterio con el que usted puede ordenarlas. Seis dimensiones comparables, con lo que implican el día que algo sale mal. Es material informativo y no constituye asesoría financiera, legal ni tributaria. Datos verificados a septiembre de 2026.
En corto: los seis criterios que deciden
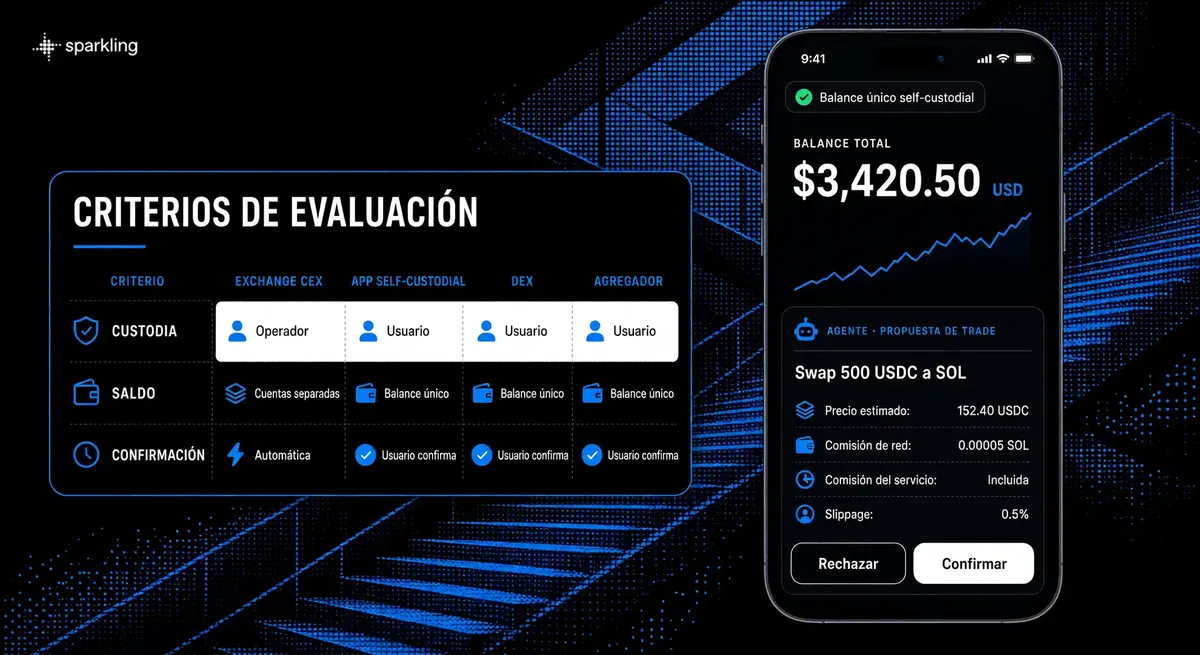
Seis criterios ordenan la decisión: quién custodia los activos, cómo se estructura el saldo, qué mercados cubre la plataforma, cómo presenta las comisiones, quién confirma las órdenes y si el servicio es utilizable desde Colombia.
- Custodia. ¿Las llaves las tiene el operador o usted?
- Estructura del saldo. ¿Los productos exigen cuenta fondeada aparte o todo sale de un solo balance?
- Cobertura de mercados. ¿Solo compra y venta al contado, o también derivados e intercambios entre redes?
- Transparencia de comisiones. ¿Ve el costo completo antes de confirmar, o después?
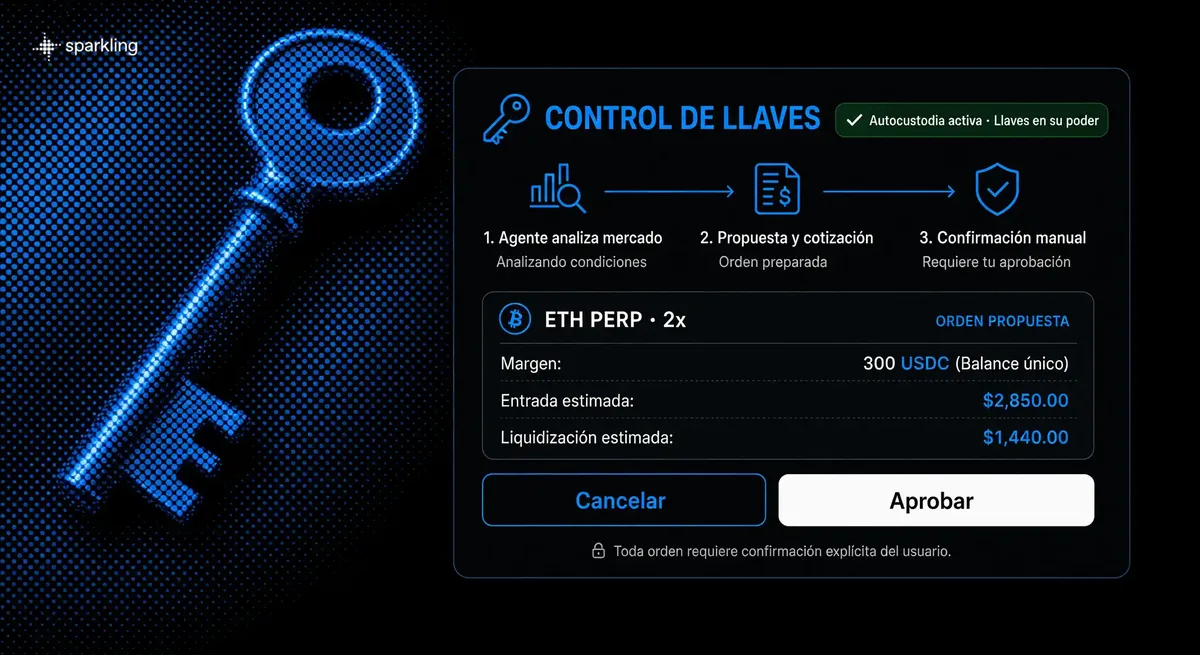
- Modelo de confirmación. ¿La herramienta prepara y usted aprueba, o ejecuta por su cuenta?
- Aplicabilidad local. ¿Cómo entra el saldo desde pesos y qué funciones están restringidas en el país?
Los criterios 2 y 5 rara vez aparecen en las comparativas del sector, y son los que más se notan en el uso.
Por qué «crypto exchange» se volvió la palabra para todo
Un crypto exchange es un operador que casa órdenes de compra y venta en su propio libro y custodia los saldos de sus usuarios. Mercado propio, cuentas internas, un intermediario que responde por los dos lados.
La palabra se estiró por una razón sencilla. Durante años el exchange fue la única puerta de entrada realista, el sitio donde se convertía dinero tradicional en criptoactivos, y quedó como sinónimo de «lugar donde se compran cripto». Después aparecieron billeteras con función de intercambio, protocolos que operan sin intermediario y aplicaciones que enrutan órdenes hacia mercados de terceros. Ninguna encaja en la definición y todas se buscan igual.
Buscar «best crypto exchange» devuelve entonces listas que mezclan categorías incompatibles, ordenadas como si compitieran en lo mismo. Y no compiten en lo mismo.
Las cuatro categorías que esa palabra esconde
Detrás del término hay cuatro modelos distintos: exchange centralizado, app de trading self-custodial, exchange descentralizado y frontend o agregador que enruta órdenes hacia terceros. Se diferencian por quién custodia, de dónde sale la liquidez y qué le exigen para entrar.
| Quién custodia | Liquidez | Qué exige para entrar | |
|---|---|---|---|
| Exchange centralizado | El operador, en cuentas internas | Su propio libro de órdenes | Registro y verificación de identidad |
| App de trading self-custodial | El usuario: las llaves quedan de su lado | Mercados externos a los que enruta | Variable, según jurisdicción y función |
| Exchange descentralizado (DEX) | El usuario, sin excepción | Pozos de liquidez del protocolo | Billetera propia y saldo para comisiones de red |
| Frontend o agregador | Ninguno: no toca el saldo | Otros mercados, comparados y enrutados | Conexión de una billetera |
La segunda fila es la que más ha cambiado y la que peor nombre tiene. Sparkling, por ejemplo, se describe como una trading app que viene con un agente, y sus Terms of Service, actualizados en mayo de 2026, dicen que no es un exchange registrado, ni un banco, ni un broker-dealer, ni un custodio. Si un producto de esta categoría le parece un exchange, lea qué dice de sí mismo antes de tratarlo como tal.
Custodia: quién guarda las llaves y qué pasa si pierde el acceso
En un exchange centralizado las llaves las tiene el operador; en una billetera propia las tiene usted. La diferencia solo se hace visible el día que hay que recuperar el acceso.
Una billetera cripto no guarda monedas: guarda las llaves con las que se firman las operaciones. De ahí sale lo único que importa de verdad, que es quien controla la llave controla el saldo. La pregunta útil no es cuál modelo es superior, sino quién responde cuando algo sale mal.
Sparkling sirve de ejemplo del modelo self-custodial: funciona desde un único balance self-custodial, las llaves quedan de su lado y el agente prepara cada operación para que usted la confirme.
| Exchange centralizado | Sparkling (self-custodial) | |
|---|---|---|
| Quién tiene las llaves | El operador | Usted |
| Frase semilla | El saldo está en cuentas del operador | Puede exportarla en cualquier momento |
| Recuperación del acceso | Trámite con el operador | Solo con su propio respaldo |
| Si pierde el acceso | El operador puede asistir | Nadie puede recuperarlo por usted |
Ninguno de los dos modelos es superior: lo que cambia es dónde queda el punto de falla. En autocustodia, perder el acceso equivale a perder los fondos. La teoría está en qué significa la custodia de una billetera cripto.
Un solo saldo o varias cuentas fondeadas por separado
Algunas plataformas exigen fondear por separado los productos: una cuenta para operar al contado, otra para derivados, otra para el resto. Otras trabajan con un solo balance del que sale todo.
La fricción se siente rápido. Usted ve una oportunidad, entra a abrir la posición y descubre que el saldo está en el bolsillo equivocado; mientras lo mueve, el precio ya cambió. El traslado a veces tarda minutos y a veces cobra comisión.
Dicho eso, la separación no es un defecto de diseño. Aísla el riesgo de un producto respecto de los demás, y para quien usa apalancamiento eso vale: una liquidación en la cuenta de derivados no se lleva el saldo guardado aparte. Cuál conviene depende de si usted prioriza velocidad o contención.
Qué mercados puede operar en cada categoría
La cobertura varía por proveedor, no por categoría. Y una función listada en el sitio puede estar restringida en su jurisdicción, así que la lista publicada no equivale a disponibilidad para usted.
El repertorio habitual tiene cuatro piezas. La compra y venta al contado es la base. Los futuros perpetuos son contratos sin vencimiento que permiten posicionarse al alza o a la baja con apalancamiento, y ese apalancamiento amplifica tanto la ganancia como la pérdida: una posición puede liquidarse por completo en un pico corto de volatilidad. Los mercados de predicción permiten tomar posición sobre el resultado de un evento. Y el intercambio entre activos de distintas redes cubre algo que un exchange tradicional rara vez resuelve. Algunos proveedores suman además tokens que replican acciones o bonos; antes de comparar esa oferta conviene saber qué representa un activo tokenizado y qué derechos da.
Los Terms of Service de Sparkling sirven de ejemplo del tipo de cláusula que conviene buscar: los perpetuos y los mercados de predicción pueden no estar disponibles en una jurisdicción concreta, y eso puede cambiar. Verifique la función desde su país antes de contar con ella.
Comisiones: mire la estructura antes que la cifra
Compare si los cuatro componentes del costo se ven antes de confirmar: precio estimado, comisión de la plataforma, comisión de red y slippage tolerado. La ausencia de alguno ya es información sobre el proveedor.
Aquí no va a encontrar porcentajes, y el motivo forma parte del argumento. Las comisiones cambian según el proveedor, el par y el momento; una tabla publicada hoy queda desactualizada en semanas, y una desactualizada es peor que ninguna. En Sparkling, por ejemplo, los Terms of Service no publican valores concretos.
Lo que sí se puede evaluar es la estructura. La comisión del servicio debería aparecer dentro de la cotización, antes de que usted apruebe la operación. La comisión de red la cobra la cadena, no la aplicación, y no suele devolverse aunque la transacción falle. El precio que ve es una estimación: la ejecución real puede diferir por movimiento de mercado, congestión o deslizamiento. El slippage tolerado define cuánta de esa diferencia acepta antes de que la orden se cancele sola.
Modelo de confirmación: quién aprieta el botón
Hay tres modelos posibles: manual puro, preparación automatizada con confirmación del usuario, y ejecución delegada sin intervención. La diferencia define quién responde por las órdenes que salen al mercado.
En el primero usted arma la orden y la envía. En el segundo, una herramienta lee el mercado, arma la ruta y presenta la operación lista, pero no la ejecuta hasta que usted la aprueba. En el tercero opera dentro de unos parámetros y usted se entera después. Lo cuestionable no es ninguno de los tres, sino que un proveedor deje la frontera borrosa.
Sparkling documenta el segundo modelo en sus Terms of Service: el agente monitorea el mercado y propone transacciones, sin ejecutarlas por su cuenta, y toda operación requiere confirmación explícita del usuario. El agente prepara la ruta y arma la orden; la aprobación es suya. La distinción pesa porque una transacción en cadena es irreversible una vez confirmada. El detalle de qué hace y qué no hace el agente de Sparkling está aparte.
La comprobación se hace en los términos del proveedor: busque si dice que ejecuta, que propone, o si no lo dice.
El filtro colombiano: fondeo, impuestos y lo que está bloqueado
Comprar y vender criptoactivos es legal en Colombia. A septiembre de 2026 no existe un régimen integral de licenciamiento y supervisión financiera para proveedores de servicios de activos virtuales (PSAV), aunque determinados proveedores y actividades ya están sujetos a obligaciones específicas, incluidos los reportes ante la UIAF.
Ese vacío tiene contornos precisos. El Banco de la República sostiene, en el Concepto C19-49344, que el bitcoin no es moneda de curso legal. La Superintendencia Financiera corrió un piloto supervisado, La Arenera, que cerró el 27 de junio de 2024 y no fue un régimen permanente de licencias. El Proyecto de Ley 510 de 2025, que habría creado un registro administrado por la Superintendencia de Sociedades, fue archivado por el Congreso en agosto de 2026: no constituye un marco vigente de licenciamiento. Y la DIAN exige declarar las tenencias de criptoactivos como parte del patrimonio por encima de 4.500 UVT, el mismo umbral de patrimonio bruto que aplica en general para la declaración de renta y que no es específico para cripto.
Para el saldo hay tres caminos generales:
- Un proveedor con rampa desde moneda local, que suele pedir verificación de identidad.
- Traer criptoactivos que usted ya tiene en otra billetera.
- El intercambio entre personas, que añade riesgo de contraparte y de fraude.
Aquí no se enumeran bancos ni medios de pago colombianos, ni se afirma que algún proveedor acepte alguno en particular: eso cambia y solo sirve verificado en el sitio del servicio.
Un caso concreto de restricción: los mercados de predicción sobre eventos electorales quedaron fuera de alcance en Colombia. Coljuegos solicitó el bloqueo de Polymarket a los proveedores de internet el 29 de septiembre de 2025, al calificar las apuestas sobre eventos no regulados como una modalidad ilegal de juegos de suerte y azar; el bloqueo técnico se activó hacia marzo de 2026 y seguía vigente a mediados de ese año. Cualquier plataforma que enrute hacia ese mercado hereda la restricción.
Por qué los rankings de «mejores exchanges» suelen fallar
Un ranking útil declara sus criterios, dice cuándo se verificaron los datos y aclara qué aplica desde su país. Sin esos tres datos, el orden de la lista no significa gran cosa.
Hágale tres preguntas a cualquier crypto exchange ranking antes de tomarlo en serio. ¿Con qué criterio está ordenado, y está escrito en algún lado? ¿Cuándo se verificaron comisiones, límites y funciones? ¿Alguien comprobó que eso funciona desde Colombia, o la lista es la misma que se publica para otros doce países? Los que no responden ninguna suelen estar ordenados por acuerdo comercial, razón legítima para existir pero no para decidir.
Eso no los vuelve inútiles: sirven para descubrir candidatos. El error está en tratar el primer puesto como conclusión y no como el principio de su propia comparación.
Qué categoría le conviene según lo que quiera hacer
Si parte de pesos colombianos en el banco, un exchange con rampa local verificada. Si ya tiene criptoactivos y opera en varios mercados, una app self-custodial. Si exige control total, un DEX.
| Si usted quiere | Encaja mejor | Qué cede a cambio |
|---|---|---|
| Convertir pesos en cripto por primera vez | Exchange centralizado con rampa local verificada | La custodia: el saldo queda en cuentas del operador |
| Ejecutar órdenes grandes al contado | Exchange centralizado de alta liquidez | La autocustodia, a cambio de un libro más profundo |
| Operar varios mercados sin repartir el saldo | App de trading self-custodial | Cobertura en moneda local y, a veces, profundidad |
| Verificar los movimientos en cadena | DEX | Comodidad, soporte y rescate ante un error propio |
| Encontrar la mejor ruta para un intercambio puntual | Frontend o agregador | No guarda saldo ni acompaña el resto del proceso |
| Operar mercados de predicción desde Colombia | Ninguna categoría lo resuelve hoy | Nada: la restricción es previa a la plataforma |
La última fila importa tanto como las otras. Hay decisiones que no se resuelven cambiando de plataforma.
Siete comprobaciones antes de mover el primer peso
Antes de depositar, verifique custodia, recuperación de acceso, comisiones visibles en la cotización, restricciones por jurisdicción, requisitos de identidad y quién confirma la orden.
- Quién tiene las llaves, y si puede exportar su frase semilla.
- Cómo se recupera el acceso si pierde el teléfono o el correo.
- Si el costo completo aparece en la cotización antes de confirmar.
- Qué funciones están restringidas para usuarios en Colombia.
- Qué documentos piden y en qué momento del proceso.
- Qué vías de fondeo acepta hoy, confirmado en su sitio y no en una reseña.
- Si la herramienta ejecuta sola o espera su aprobación.
Los requisitos de entrada también cuentan. Sparkling pide ser mayor de 18 años, un correo válido y la aceptación de sus términos, y puede sumar verificación de identidad. Cada proveedor tiene la suya.
FAQ
¿Es más seguro un exchange centralizado que una app self-custodial?
Son riesgos distintos, no comparables. En el exchange usted depende de que el operador administre bien sus reservas. En la autocustodia depende de usted: si pierde la frase de recuperación, no hay a quién llamar.
¿Qué pasa con mis fondos si la plataforma cierra?
Depende de quién tuviera las llaves. Si estaban en cuentas del operador, usted es un acreedor más y el desenlace depende del proceso legal. Si estaban en una billetera suya, el saldo sigue accesible con su respaldo.
¿Necesito verificación de identidad para operar desde Colombia?
Casi siempre sí en las plataformas que conectan con moneda local, y de forma variable en el resto. Muchos servicios revisan además listas internacionales de sanciones aunque no pidan documentos al abrir la cuenta.
¿Puedo operar mercados de predicción desde Colombia?
El acceso a Polymarket está bloqueado en el país desde la solicitud de Coljuegos a los proveedores de internet, y alcanza a cualquier plataforma que enrute hacia ese mercado. Es restricción de jurisdicción, no de proveedor.
¿Cómo evalúo las comisiones si nadie publica cifras?
Evalúe la estructura en lugar del número. Si el precio estimado, la comisión del servicio, la comisión de red y el deslizamiento tolerado aparecen juntos antes de confirmar, puede comparar. Si alguno falta, esa ausencia ya le dice algo sobre el proveedor.
¿Debo declarar mis criptoactivos ante la DIAN?
Los criptoactivos forman parte del patrimonio fiscal. El umbral de 4.500 UVT es el mismo que aplica al patrimonio bruto en general para determinar si hay que declarar renta, no uno específico para cripto. Los detalles de su caso los debe revisar con un contador.
Las condiciones de cualquier plataforma cambian sin previo aviso: comisiones, funciones disponibles y restricciones por país. Lo verificado aquí corresponde a septiembre de 2026 y conviene comprobarlo de nuevo el día en que usted vaya a operar.
Si está empezando y prefiere el recorrido completo antes que la comparación, está en la guía de trading cripto paso a paso.
Updated: