
Sparkling – la app de trading que viene con un agente.
Todo trader merece un agente.
VENTAJAS
Hace el trabajo. Tú apruebas.
Sparkling prepara tus operaciones cripto por ti — tú siempre das la aprobación.
✉ Continuar con email
◆ Conectar cartera
Sin frase semilla
Conecta tu cartera — tus claves nunca salen de tu dispositivo, y nosotros tampoco las vemos.
+Pregunta algo…🎙
Funciona con comandos sencillos
"Muéstrame mi PnL", "Cambia 100 USDC por NEAR." Así de simple.
$71,024 +2.9%
BTC — precio en vivo
Futuros y predicciones
Long, short, hedge — futuros y mercados de resultados con ejecución estilo Polymarket.
Tú envías0
USDTTú recibes0
ETHSwaps entre cadenas
SOL, ETH, TON, BTC, USDC — encuentra tu ruta para cada par, optimizado para gas.
Enviar · 0.50 ETH
Aprobación pendiente
RechazarAprobar
Apruebas cada operación
El agente sugiere, tú apruebas — cada swap u operación muestra su oferta primero.
Swap de criptomonedas: cómo cambiar activos y redes en un solo flujo
Contenido informativo, no asesoramiento de inversión ni recomendación individual. Operar con criptoactivos implica riesgo de pérdida y una transacción confirmada en la red no se revierte. Datos verificados al 22/09/2026.
Usted tiene un activo en una red y quiere otro, muchas veces en otra red. La pantalla muestra un número antes de confirmar, y lo que aparece después en su saldo casi nunca es ese número. La diferencia no es un error.
Esa diferencia tiene partes con nombre propio y todas se pueden leer antes de confirmar. Un swap de criptomonedas tiene una ruta detrás, una cotización que es apenas una estimación y varias capas de comisión.
Acá encontrará qué es un swap, dónde ocurre, cómo se hace paso a paso y qué puede salir mal, incluido qué es un exchange descentralizado y qué hace un puente entre redes. Al final, qué aplica hoy en Colombia.
En corto
- Un swap de criptomonedas es un intercambio directo de un activo por otro que se liquida en una sola operación, sin partir la intención en una venta y una compra.
- La operación se resuelve contra la liquidez disponible, así que el tamaño de su orden frente a ella influye en el precio que recibe.
- Un exchange descentralizado, o DEX, es la infraestructura donde ocurren muchos swaps: contratos que intercambian tokens contra reservas aportadas por terceros.
- La ruta es el recorrido de la operación entre las fuentes de liquidez. Para un mismo par puede haber varias, con activos intermedios o con la orden repartida.
- La cotización es una estimación: lo que se ejecuta puede diferir por el movimiento del mercado, por slippage o por congestión de la red.
- La comisión de red, el gas, la cobra la red y no se devuelve aunque la transacción no prospere. Una transacción confirmada tampoco se revierte.
Qué es un swap de criptomonedas y en qué se diferencia de comprar y vender
Un swap de criptomonedas es un intercambio directo de un activo por otro que se liquida en una sola operación, sin pasar por una orden de venta y otra de compra.
La diferencia está en quién aparece del otro lado. En un libro de órdenes su intención se parte en dos movimientos, vender lo que tiene y comprar lo que quiere, y cada uno necesita que alguien acepte ese precio. En un swap usted define el par y la operación se resuelve contra la liquidez que exista en ese instante.
Eso resuelve la espera y abre otro asunto, el del precio, que queda atado a cuánta liquidez hay y a qué tan grande es su orden frente a ella. Si términos como par, orden o liquidez todavía le suenan ajenos, conviene empezar por la guía de trading de criptomonedas.
Dónde ocurre un swap: exchange descentralizado, pools y agregadores
Un exchange descentralizado, o DEX, es un conjunto de contratos inteligentes que permite intercambiar tokens contra reservas de liquidez aportadas por terceros, sin que una empresa custodie los fondos durante la operación.
Esas reservas se llaman pools. Cada uno guarda dos activos, y un creador de mercado automatizado, o AMM, calcula el precio según el tamaño relativo de ambas reservas. No hay una persona negociando del otro lado: hay una fórmula y un inventario. Si cambia un monto pequeño frente al pool, el precio apenas se mueve; si es grande, su propia operación lo desplaza en su contra.
| Dónde ocurre | Cómo se forma el precio | Qué mirar |
|---|---|---|
| Plataforma centralizada | Por el cruce de órdenes en un libro administrado por la empresa | Profundidad del libro y condiciones de la cuenta |
| Exchange descentralizado (DEX) | Por la relación entre las reservas del pool, mediante un AMM | Tamaño del pool frente a su orden y comisión del pool |
| Aplicación o agregador con enrutamiento | Por la ruta que se arma consultando varias fuentes de liquidez | Desglose de la ruta y comisiones antes de confirmar |
Una aclaración que suele perderse: explicar cómo funciona un DEX no convierte en DEX a cualquier aplicación que permita hacer swaps. La que consulta fuentes de liquidez y arma una ruta usa esa infraestructura, no la opera. La comparación entre tipos de plataforma vive en la página de plataformas de trading cripto.
Conviene además separar velocidad de profundidad: con poca liquidez el precio se mueve en su contra aunque la transacción termine en segundos.
Qué es la ruta y por qué cambia el resultado
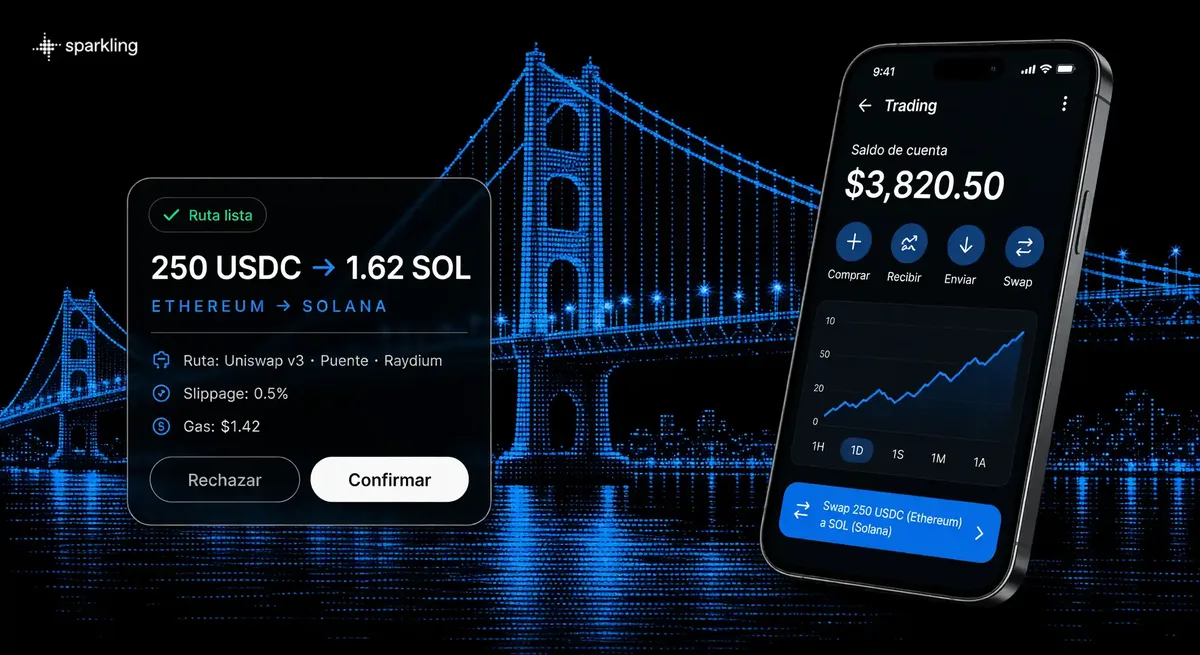
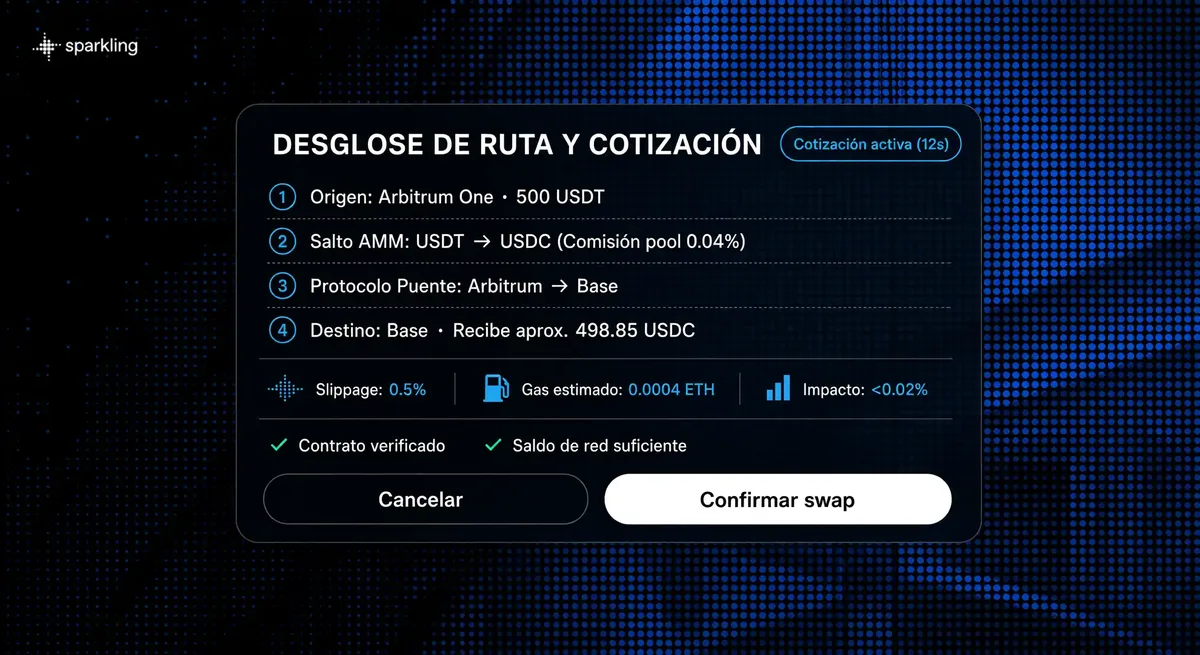
La ruta de un swap es el camino que sigue la operación entre fuentes de liquidez, y puede incluir activos intermedios o repartir la orden entre varias fuentes para un mismo par.
Pocas parejas de activos tienen una reserva directa y profunda entre sí. Cuando no la hay, la operación pasa por un activo intermedio con más liquidez, normalmente una moneda estable. Eso es un salto, y una ruta puede tener uno o varios.
Cada salto agrega una comisión de pool más, un punto donde el precio puede moverse mientras la operación avanza y, si la ruta cruza redes, tiempo. Por eso dos rutas distintas para el mismo par terminan en montos finales distintos sin que ninguna esté mal calculada. Lo que sí puede hacer usted es leerla antes de confirmar: por dónde pasa, cuántos saltos tiene y cuánto estiman que recibirá. Si ese desglose no aparece, está aceptando un resultado a ciegas.
Cotización, slippage y comisiones: los tres números que hay que leer
La cotización de un swap es una estimación: el precio de ejecución puede diferir por movimiento de mercado, slippage o congestión de red.
La cotización reúne el precio estimado, la ruta y las comisiones. Es la foto de un instante, y entre esa foto y la confirmación pasan segundos en los que el precio sigue moviéndose. Las condiciones publicadas por Sparkling lo dicen: los precios mostrados son estimativos.
El slippage es esa desviación, la distancia entre el precio que vio al pedir la cotización y aquel al que la operación se ejecutó. Depende de la volatilidad del par, de la liquidez disponible y del tamaño de su orden. Casi todas las interfaces permiten fijar una tolerancia, que define cuánta desviación acepta antes de que la operación se cancele. Ahí hay una compensación real: una tolerancia muy baja tumba operaciones legítimas y le cuesta gas igual; una muy alta acepta un precio bastante peor sin avisarle.
| Tipo de comisión | Quién la cobra | Cuándo se ve |
|---|---|---|
| Comisión del servicio | La plataforma que le presenta la operación | En la cotización, antes de confirmar |
| Comisión de red (gas) | La red donde se ejecuta la transacción | En la cotización, y se cobra aunque la transacción no prospere |
| Comisiones de terceros | Pools y proveedores de liquidez de la ruta | Incorporadas en el precio final que muestra la cotización |
Dos precisiones sobre esa tabla, tomadas de las condiciones publicadas por la marca. La comisión del servicio se muestra en la cotización antes de que usted confirme. Las de red y gas se cobran a costo y no se devuelven aunque la transacción no se complete, porque quien las cobra es la red.
Esta página no publica porcentajes ni montos, y no es un descuido: las condiciones publicadas no fijan cifras, así que cualquier número acá sería inventado.
Cómo hacer un swap de criptomonedas paso a paso
Para hacer un swap, elija el par y la red de destino, pida la cotización, revise la ruta y las comisiones, fije la tolerancia de slippage, confirme y verifique la transacción en el explorador de la red.
1
Defina el par y la red de destino.
El mismo token suele existir en varias redes, y si elige la equivocada los fondos llegan adonde quizá no pueda usarlos.
2
Compruebe la dirección del contrato del token que va a recibir.
Dos tokens pueden llamarse igual: la dirección del contrato es lo único que los diferencia.
3
Revise que tiene saldo para el gas.
La comisión de red se paga en el activo nativo de esa red. Sin ese saldo, la transacción ni siquiera se envía.
4
Pida la cotización y léala completa, con monto estimado de salida, ruta y desglose de comisiones.
5
Revise la ruta: cuántos saltos tiene y si cruza redes.
Más saltos suele significar más comisiones y más exposición al movimiento del precio.
6
Fije la tolerancia de slippage según el par.
En uno líquido, un margen estrecho suele bastar; en uno volátil, ese mismo margen cancela la operación y usted pierde el gas igual.
7
Confirme y verifique.
Ninguna operación debería ejecutarse sin su confirmación explícita. Después compruebe en el explorador de la red que el saldo llegó adonde debía.
Cambiar criptomonedas entre redes: cross chain swap y puentes
Un puente cripto, o crypto bridge, conecta dos redes que no se comunican de forma nativa: bloquea o quema el activo en la red de origen y acredita una representación equivalente en la red de destino.
Ese detalle importa porque lo que recibe del otro lado no siempre es el activo nativo, sino una representación cuyo valor depende de que el mecanismo que la respalda siga funcionando. Un cross chain swap junta las dos cosas en una sola intención, cambiar de activo y cambiar de red, pero por dentro hay operaciones encadenadas y dos redes confirmando a su ritmo. Por eso suele tardar más.
Cuando una aplicación integra el puente en el mismo flujo, usted gana no armar el proceso por partes ni copiar direcciones entre pantallas. El riesgo de fondo no cambia: la operación sigue dependiendo de la infraestructura que conecta ambas redes.
Qué puede salir mal en un swap
Los puntos de falla de un swap son seis: volatilidad y slippage, red o dirección equivocada, token de contrato falso, congestión y gas perdido, liquidez insuficiente y dependencia del puente en operaciones entre redes.
| Qué falla | Qué pasa | Qué hacer antes |
|---|---|---|
| Volatilidad y slippage | Recibe menos de lo estimado porque el precio se movió durante la ejecución | Ajustar la tolerancia al par y evitar momentos de movimiento brusco |
| Red o dirección equivocada | Los fondos llegan a un destino donde no puede usarlos, o no llegan | Verificar red y dirección completa, no solo los primeros caracteres |
| Token de contrato falso | Recibe un token que se llama igual que el que quería, pero no es ese | Comparar la dirección del contrato con una fuente confiable |
| Congestión y gas perdido | La transacción falla y la comisión de red no vuelve | Revisar el estado de la red y tener saldo suficiente para el gas |
| Liquidez insuficiente | El precio se mueve en su contra o la operación se cancela | Mirar el tamaño de la orden frente a la liquidez y fraccionar si hace falta |
| Dependencia del puente | Una operación entre redes queda a medias o demora mucho más de lo previsto | Confirmar qué representación recibirá y tener gas en la red de destino |
Una transacción confirmada y difundida en la red es irreversible: un envío a una dirección equivocada no se revierte con una llamada ni con un reclamo. Por eso revisar antes vale más que cualquier ajuste posterior.
Antes de confirmar: lista de verificación
Estas siete comprobaciones toman menos de un minuto y cubren los errores que más cuestan.
- Verifique la red de destino: tiene que ser la que usted realmente usa.
- Compare la dirección del contrato del token que va a recibir con una fuente confiable.
- Confirme que tiene saldo del activo nativo para pagar el gas en esa red.
- Lea el monto estimado de salida, no solo el precio unitario.
- Revise si la ruta cruza redes y cuántos saltos incluye.
- Ajuste la tolerancia de slippage al par concreto, no al valor que dejó fijo hace meses.
- Revise el desglose completo de comisiones, recordando que el gas no vuelve si la transacción falla.
Cómo encaja el swap en Sparkling
En Sparkling los swaps funcionan como enrutamiento cross-chain: el agente prepara la operación con su cotización y su ruta, y la transacción solo se ejecuta cuando el usuario la confirma.
Sparkling es una aplicación de trading que viene con un agente, accesible desde una interfaz de chat en Telegram y desde la web. El agente prepara la operación: busca la ruta y el venue, arma la orden y propone el tamaño, y usted confirma. Puede apoyarse en reglas que usted configura, pero ese es uno de sus mecanismos, no el único; lo que no hace es ejecutar por su cuenta. Cómo trabaja el agente se explica en esa misma página.
Sobre los swaps, lo confirmado es acotado. Son enrutamiento cross-chain, los activos que el sitio muestra como ejemplo son SOL, ETH, TON, BTC y USDC, y el enrutamiento elige un agregador para el par concreto. La aplicación no se describe como un exchange descentralizado propio: no opera un pool ni actúa como creador de mercado. Esta página tampoco afirma que esa ruta sea la mejor disponible ni publica cifras de comisión: ninguna de las dos cosas está verificada.
El flujo publicado es el mismo para cualquier operación: usted formula lo que quiere, el agente arma la propuesta y usted revisa precio, ruta y comisiones antes de confirmar. Esa confirmación explícita separa a un agente que prepara de un sistema que opera solo.
El swap es una de las tres funciones núcleo que se operan desde el mismo balance, junto con los futuros perpetuos y los mercados de predicción, con los agentes como capa que las prepara. La disponibilidad puede estar restringida en una jurisdicción por motivos regulatorios. En Colombia, el acceso a los mercados de predicción está bloqueado desde la activación técnica de alrededor del 18/03/2026, tras la solicitud de Coljuegos del 29/09/2025.
Mientras opera, sus activos quedan en su balance self-custodial: las claves quedan con usted y puede exportar su frase semilla en cualquier momento. El detalle está en la página de billetera cripto. La marca declara además que no es banco, broker-dealer, investment adviser, exchange registrada ni custodio, y que no da asesoramiento financiero, legal ni tributario.
Swaps de criptomonedas en Colombia: el marco vigente
Colombia no tiene un régimen integral de licenciamiento y supervisión financiera para proveedores de servicios de activos virtuales vigente a septiembre de 2026: el Proyecto de Ley 510 de 2025 fue archivado por el Congreso en agosto de 2026.
Ese proyecto, radicado en la Cámara de Representantes en marzo de 2025, habría creado un registro administrado por la Superintendencia de Sociedades. Al quedar archivado, no constituye un marco vigente de licenciamiento. La consecuencia es directa: ninguna plataforma puede presentarse hoy como autorizada o supervisada en Colombia para esta actividad, y conviene desconfiar de quien lo insinúe. Determinados proveedores y actividades sí quedan sujetos a obligaciones específicas, incluidos los reportes ante la UIAF por prevención de lavado de activos.
El encuadre monetario viene del Banco de la República, que declaró que el bitcoin no es moneda de curso legal ni constituye un medio de pago con poder liberatorio ilimitado, según el Concepto C19-49344. La matización suele omitirse: poseer, comprar y vender criptoactivos es legal en el país. Lo que no existe es un régimen integral de supervisión local ni un seguro sobre esos activos, y eso deja el riesgo de contraparte de su lado.
Por el lado tributario, los criptoactivos forman parte del patrimonio fiscal: el umbral de 4.500 UVT que la DIAN exige declarar es el mismo que aplica al patrimonio bruto en general para la declaración de renta, no uno específico para cripto. Un swap cambia la composición de su patrimonio declarable, con efectos que dependen de su caso, así que vale la pena consultarlo con un contador. Lo descrito corresponde al 22/09/2026.
Aviso importante
Este contenido es informativo y no constituye asesoramiento de inversión, legal ni tributario, ni una recomendación individual sobre ningún activo, red o plataforma. Operar con criptoactivos implica riesgo de perder parte o la totalidad del capital, y ninguna función de enrutamiento elimina ese riesgo.
La información regulatoria está verificada al 22/09/2026 y proviene de fuentes públicas de autoridades colombianas y de las condiciones publicadas por la marca. El Proyecto de Ley 510 de 2025 fue archivado por el Congreso en agosto de 2026: el marco regulatorio puede seguir cambiando, así que verifique su vigencia antes de decidir.
Datos verificados el 22/09/2026, a partir de fuentes regulatorias colombianas públicas y de información pública de producto. La disponibilidad de funciones y el tratamiento regulatorio cambian: revise la situación actual antes de operar.
FAQ
¿Sparkling es un exchange descentralizado?
No se describe así. Lo confirmado es que sus swaps funcionan como enrutamiento cross-chain y que, para cada par, el enrutamiento selecciona un agregador: usa infraestructura de terceros, no un pool propio.
¿Por qué no me devuelven la comisión de red si la transacción falla?
Porque la cobra la red por procesar el intento, no la plataforma. Según las condiciones publicadas por Sparkling, esas comisiones se trasladan a costo y no hay devolución cuando el intento no prospera.
¿Cómo cambiar criptomonedas entre redes distintas en una sola operación?
Con un cross chain swap: por dentro hay un puente que bloquea o quema el activo en origen y acredita una representación en destino. Que el flujo sea uno solo no elimina la dependencia de esa infraestructura.
¿Cuánta tolerancia de slippage conviene poner?
Depende del par y del momento, no hay un número universal. En pares líquidos un margen estrecho suele bastar; en volátiles, ese mismo margen cancela la operación y el gas se pierde igual.
¿Hay que declarar los swaps de criptomonedas en Colombia?
Los criptoactivos se declaran ante la DIAN como parte del patrimonio, sujetos al mismo umbral general de 4.500 UVT que no es específico para cripto, y un swap modifica su composición. El tratamiento concreto depende de su situación, así que consúltelo con un contador.
Updated: