
Sparkling – la app de trading que viene con un agente.
Todo trader merece un agente.
VENTAJAS
Hace el trabajo. Tú apruebas.
Sparkling prepara tus operaciones cripto por ti — tú siempre das la aprobación.
✉ Continuar con email
◆ Conectar cartera
Sin frase semilla
Conecta tu cartera — tus claves nunca salen de tu dispositivo, y nosotros tampoco las vemos.
+Pregunta algo…🎙
Funciona con comandos sencillos
"Muéstrame mi PnL", "Cambia 100 USDC por NEAR." Así de simple.
$71,024 +2.9%
BTC — precio en vivo
Futuros y predicciones
Long, short, hedge — futuros y mercados de resultados con ejecución estilo Polymarket.
Tú envías0
USDTTú recibes0
ETHSwaps entre cadenas
SOL, ETH, TON, BTC, USDC — encuentra tu ruta para cada par, optimizado para gas.
Enviar · 0.50 ETH
Aprobación pendiente
RechazarAprobar
Apruebas cada operación
El agente sugiere, tú apruebas — cada swap u operación muestra su oferta primero.
Futuros de bitcoin y contratos perpetuos: cómo funcionan de verdad
Hay una diferencia grande entre comprar bitcoin y operar futuros de bitcoin. En el primer caso usted tiene una moneda. En el segundo tiene un contrato que sigue el precio de esa moneda, por lo general con apalancamiento de por medio, y con un punto exacto en el que la posición se cierra sola. Esta página explica esa mecánica: qué es un perpetuo, en qué se diferencia de un futuro con fecha, qué significan largo y corto, cómo funcionan el margen y la liquidación, y cómo se calcula el tamaño de una posición antes de abrirla.
En resumen:
- Un futuro perpetuo es un contrato sobre el precio de un activo, sin fecha de vencimiento.
- Se puede abrir en largo (a que sube) o en corto (a que baja).
- El apalancamiento sostiene una exposición mayor que el capital depositado y acelera tanto la ganancia como la pérdida.
- La tasa de financiación es un costo periódico que corre mientras la posición sigue abierta.
- Operar con apalancamiento es de riesgo alto: la posición puede liquidarse por completo y no existe resultado garantizado.
Qué es un futuro perpetuo y por qué nunca vence
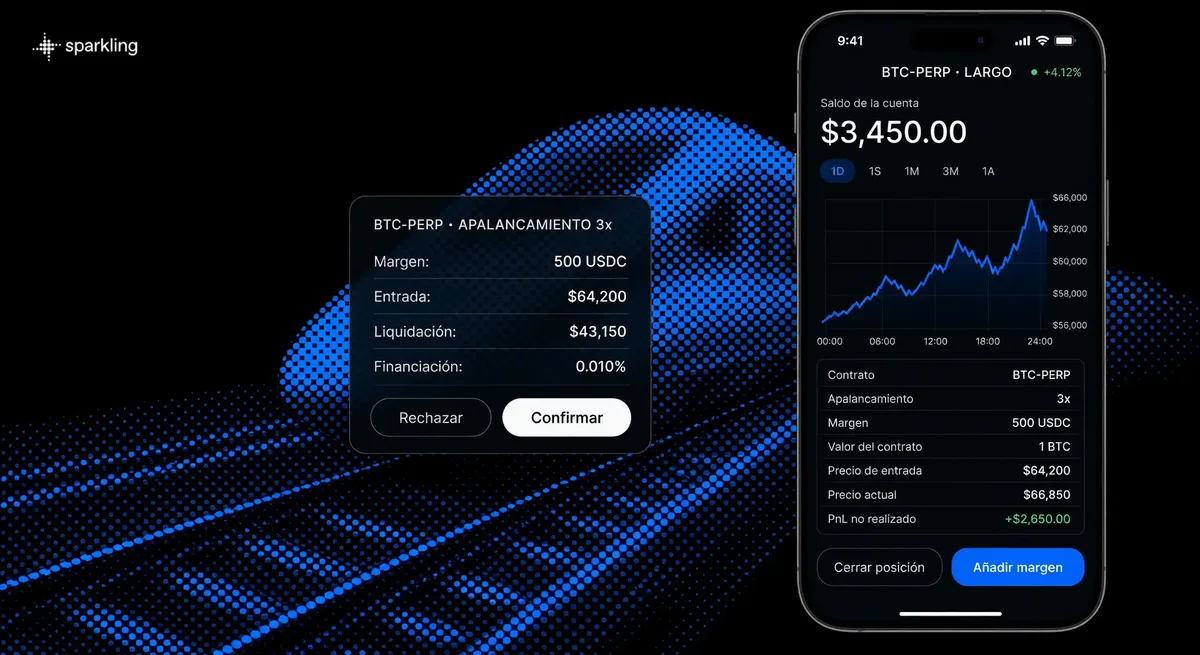
Un futuro perpetuo es un contrato derivado que replica el precio de un activo sin que usted llegue a tener el activo. Si abre una posición sobre bitcoin, no recibe bitcoin en ninguna billetera: recibe exposición al movimiento de su precio. La ganancia o la pérdida sale de la diferencia entre el precio al que abrió y el precio al que cierra.
La palabra "perpetuo" describe lo único que lo separa de los derivados clásicos: no tiene fecha de liquidación. Un contrato tradicional tiene un día marcado en el calendario en el que se salda pase lo que pase. El perpetuo, no. La posición vive hasta que ocurre una de dos cosas: usted la cierra, o el margen que la respalda se agota y el sistema la cierra por usted.
Esa ausencia de vencimiento cambia el hábito mental. En un futuro con fecha, el tiempo tiene un final visible. En un perpetuo, el tiempo se vuelve un costo corriente, y ese costo tiene nombre propio: la tasa de financiación.
Perpetuo o futuro con fecha: qué cambia en la práctica
Los dos instrumentos sirven para lo mismo (tomar exposición a un precio sin comprar el activo), pero se comportan distinto cuando la posición se sostiene varios días.
Un futuro con fecha se liquida en un día establecido, y hasta ese día su precio puede separarse bastante del precio de contado. El perpetuo no tiene ese ancla temporal, así que necesita otro mecanismo para no alejarse del mercado real: un pago periódico entre los dos lados del contrato, calibrado según qué lado está más poblado. Cuando el perpetuo cotiza por encima del precio de referencia, quienes están en largo pagan a quienes están en corto, y eso empuja la cotización de vuelta. Cuando cotiza por debajo, ocurre lo contrario.
| Criterio | Futuro con fecha | Futuro perpetuo |
|---|---|---|
| Vencimiento | Día establecido de liquidación | No tiene |
| Anclaje al precio real | La propia fecha de liquidación | Tasa de financiación periódica |
| Costo de mantener la posición | Implícito en el precio del contrato | Explícito y recurrente |
| Horizonte típico | Definido por el calendario del contrato | Lo define el operador |
| Qué cierra la posición | Vencimiento, cierre manual o liquidación | Cierre manual o liquidación |
En cripto, el perpetuo es el formato más habitual, porque no obliga a renovar el contrato.
Largo y corto: qué está apostando realmente
Abrir en largo significa que su posición gana si el precio sube y pierde si baja. Abrir en corto es lo inverso: gana si el precio cae. En un mercado de contado, la segunda opción es incómoda de construir; en un perpetuo es simétrica a la primera y se abre con los mismos pasos.
Conviene separar la dirección de la intención. Una posición corta no es forzosamente una apuesta bajista. También funciona como cobertura: si usted ya mantiene criptomonedas y quiere reducir la sensibilidad de esa tenencia a una caída durante unas semanas, una posición contraria compensa parte del movimiento, a costa de renunciar a parte de la subida.
Esa lógica de cobertura cruzada aparece también fuera de los derivados de precio. En los mercados de predicción la exposición se construye sobre el resultado de un evento y no sobre una cotización, lo que permite pensar la cobertura desde otro ángulo. El acceso a ese tipo de mercados depende del país, y en Colombia tiene particularidades que se explican en esa página.
Apalancamiento y margen: la aritmética antes de la emoción
El margen es el capital que usted deposita para respaldar una posición. El apalancamiento describe cuánta exposición sostiene ese margen. Si el contrato equivale a varias veces el capital depositado, el movimiento del precio se traduce en una variación proporcionalmente mayor sobre ese capital.
Tres conceptos ordenan casi todo lo demás:
- Margen inicial: lo que hay que depositar para abrir la posición.
- Margen de mantenimiento: el nivel mínimo que la posición debe conservar para seguir abierta. Cuando la pérdida acumulada lo perfora, empieza el problema.
- Exposición: el tamaño real del contrato, que determina cuánto se gana o se pierde por punto de movimiento.
La consecuencia aritmética es la que muchas guías cuentan al revés. A mayor apalancamiento, más pequeño es el movimiento de precio que basta para consumir el margen. Como ejercicio de aritmética simple: si una posición equivale a cinco veces el capital que la respalda, una caída del veinte por ciento en el subyacente borra ese capital; si equivale a diez veces, basta con la mitad de ese movimiento. No es una característica de ninguna plataforma, es la matemática del instrumento.
Los requisitos de margen tampoco son una constante. Pueden cambiar sin aviso previo, y un cambio sobre una posición ya abierta reduce el colchón con el que usted contaba.
Liquidación: cuando la posición se cierra sin preguntarle
La liquidación ocurre cuando la pérdida acumulada consume el margen que respalda la posición. En ese punto el sistema cierra el contrato de forma forzada para que la pérdida no siga creciendo. No hay aviso negociable: es un umbral aritmético.
El detalle que suele sorprender es que la liquidación no necesita una tendencia sostenida. Basta un pico corto de volatilidad. Si el precio se mueve en contra lo suficiente durante unos minutos y después regresa al nivel anterior, la posición ya se cerró y la pérdida ya se materializó.
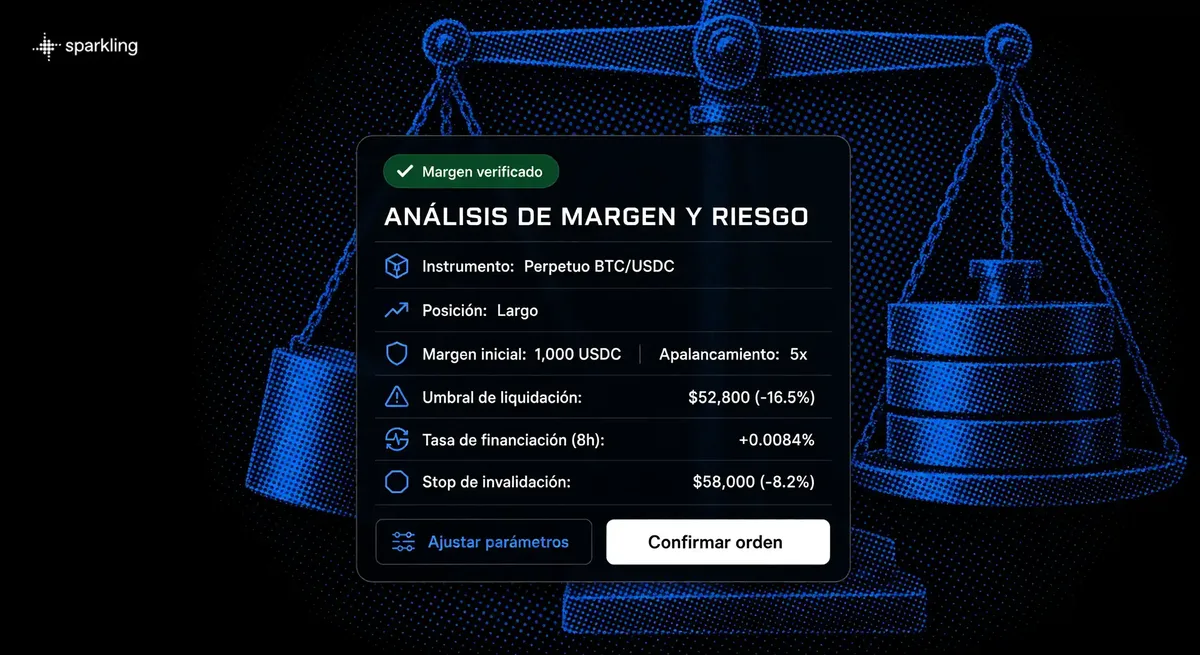
De ahí que el nivel de liquidación merezca revisarse antes de confirmar la orden. Ese número responde a una pregunta muy concreta: ¿qué movimiento del precio, en porcentaje, termina con esta posición? Si la respuesta es un movimiento que este activo hace en una tarde cualquiera, el tamaño está mal calibrado.
Tasa de financiación: el costo que corre mientras la posición sigue abierta
La tasa de financiación es un pago periódico que se intercambia entre las posiciones largas y las cortas. Va del lado más poblado al lado menos poblado, y su función es acercar el precio del perpetuo al del mercado de contado.
Para quien opera, esto tiene dos implicaciones. La primera es que el funding puede correr a favor o en contra según la dirección de su posición y el desequilibrio del momento. La segunda es que sobre una posición sostenida se acumula: una idea direccional que necesita semanas para desarrollarse paga financiación durante todas esas semanas, y ese costo se resta del resultado aunque el precio termine donde usted esperaba.
Los valores cambian de forma continua y dependen del mercado en el momento, así que el único dato con sentido es el que aparece en pantalla antes de confirmar.
Cuánto arriesgar por operación: dimensionamiento de posición
El tamaño de una posición no se elige por intuición ni por lo convencido que esté de la idea. Sale de dos decisiones que usted toma antes de abrir nada, más una cuenta de dos líneas.
- Defina la pérdida aceptable de esa operación: un importe concreto en pesos, decidido en frío, que no altere sus finanzas si desaparece.
- Defina el punto de invalidación, el precio en el que usted reconoce que la idea era incorrecta. Ese es su stop, y responde a la estructura del mercado, no a cuánto le duele perder.
- Mida la distancia: cuántos puntos porcentuales separan el precio de entrada del punto de invalidación.
- Divida. La pérdida aceptable entre esa distancia le da el tamaño de exposición que corresponde.
Un ejemplo aritmético para fijar el método: si acepta perder cierta cantidad y su punto de invalidación está a un diez por ciento de la entrada, la exposición que corresponde es diez veces esa cantidad. Si el punto de invalidación está a un cinco por ciento, la exposición se duplica para el mismo riesgo. Visto así, el apalancamiento deja de ser una perilla y pasa a ser un resultado del cálculo. Si el número que sale es incómodamente pequeño, el problema no está en la cuenta: está en un punto de invalidación demasiado lejano para el riesgo que quería asumir.
Cómo operar futuros de criptomonedas si es principiante
Si no ha operado derivados antes, el primer contrato no debería ser su primer contacto con el mercado. Esto es lo mínimo antes de abrir posición.
1
Resuelva primero lo básico: órdenes de mercado y órdenes límite, lectura de un par, gestión de un saldo.
Todo eso está en la guía de trading cripto, y operar con margen sin esa base multiplica errores que nada tienen que ver con el apalancamiento.
2
Practique la dirección en contado.
Un intercambio al contado enseña cómo se mueve el activo sin sumar margen ni liquidación a la ecuación.
3
Empiece por el tamaño más pequeño que permita la plataforma.
El objetivo de las primeras posiciones no es ganar dinero, es ver con sus propios ojos cómo se comportan el margen y el nivel de liquidación.
4
Escriba el plan antes de abrir: precio de entrada, punto de invalidación, tamaño y razón.
Si la operación no se puede resumir en cuatro líneas, no está lista.
5
Revise el nivel de liquidación en la pantalla de confirmación.
Es el número que decide si la posición sobrevive a un día normal de volatilidad.
Para operar se requiere ser mayor de edad y tener la cuenta configurada. El resto es disciplina de tamaño: aburrida, y justamente lo que separa un aprendizaje caro de uno barato.
Qué prepara el agente y qué decide usted
El agente de Sparkling prepara la operación: lee el mercado, elige la ruta y el venue, arma la orden y propone el tamaño, con los parámetros visibles antes de que usted confirme. Puede partir de una petición suya o de reglas que usted configuró, como un nivel de precio; las reglas son uno de sus mecanismos, no la definición completa. Lo que el agente no hace es ejecutar por su cuenta.
- El agente interpreta la petición, arma la orden, calcula los parámetros y presenta el quote con el precio estimado y la comisión aplicable.
- Usted revisa ese quote, ajusta lo que haga falta y confirma. Sin esa confirmación explícita no hay transacción.
Dos detalles del quote importan antes de tocar el botón. El precio que aparece es una estimación, y la ejecución real puede diferir por movimiento del mercado, deslizamiento o congestión de la red. Las comisiones de red se pagan a costo y no se devuelven, ni siquiera si la transacción no llega a completarse. Una vez confirmada y registrada en la cadena, la operación es irreversible.
Riesgo de apalancamiento: lo que puede salir mal
Operar futuros perpetuos con apalancamiento es una actividad de riesgo alto. Puede perder la totalidad del capital destinado a la posición. No hay resultado garantizado.
Lo que conviene tener presente, sin adornos:
- El apalancamiento amplifica las pérdidas igual que las ganancias. No es una herramienta de rendimiento, es un multiplicador de la velocidad en ambos sentidos.
- La posición puede liquidarse por completo cuando el mercado se mueve en contra, incluso durante picos cortos de volatilidad de los que el precio se recupera después.
- La tasa de financiación puede generar un costo corriente sobre una posición abierta y erosionar el resultado de una idea que necesitaba tiempo.
- Los requisitos de margen pueden cambiar sin aviso, y ese cambio afecta a posiciones que usted ya tiene abiertas.
Esta página describe cómo funciona el instrumento. No es asesoría financiera, legal ni tributaria, ni una recomendación de operar. Sparkling no actúa como banco, corredor, asesor de inversión ni intermediario de futuros.
Disponibilidad, costos y el contexto colombiano
Los futuros perpetuos pueden no estar disponibles en determinadas jurisdicciones o para determinados usuarios por restricciones regulatorias, y esa disponibilidad puede cambiar. Antes de planear una operación, lo sensato es verificar en el producto si la función está habilitada para su caso, en lugar de asumirlo.
En cuanto a costos, la comisión aplicable aparece en el quote antes de que usted confirme, junto con el precio estimado y la ruta de la operación. Las comisiones de red van a costo. Las cifras vigentes son las que muestra la pantalla en ese momento, no las de ningún artículo: por eso aquí no se publica ningún porcentaje. Si está evaluando dónde operar, la página sobre plataformas de trading cripto recoge qué mirar más allá del precio anunciado.
El marco colombiano conviene entenderlo tal como está. Comprar, tener y vender criptoactivos es legal en Colombia. El país no cuenta con un régimen integral de licenciamiento y supervisión financiera para proveedores de servicios de activos virtuales, aunque determinados proveedores y actividades pueden estar sujetos a obligaciones específicas, incluidos los reportes ante la UIAF: el Banco de la República señaló en el Concepto C19-49344 que el bitcoin no es moneda de curso legal en el país. A la fecha de esta publicación no existe un régimen de licencias vigente para proveedores de servicios de activos virtuales; el Proyecto de Ley 510 de 2025, que habría creado un registro administrado por la Superintendencia de Sociedades, fue archivado por el Congreso en agosto de 2026. Por el lado tributario, los criptoactivos forman parte del patrimonio fiscal: el umbral de 4.500 UVT es el mismo que aplica al patrimonio bruto en general para la declaración de renta, no uno específico para cripto, y vale la pena consultar con un contador antes de cerrar el año fiscal.
Cómo empezar en Sparkling
Si después de leer esto quiere ver el mecanismo en la práctica, abra Sparkling, revise el quote que arma el agente y confirme solo cuando el tamaño y el nivel de liquidación le hagan sentido. Nada se ejecuta antes de esa confirmación.
FAQ
¿En qué se diferencia un futuro perpetuo de comprar bitcoin directamente?
Al comprar bitcoin usted tiene el activo. Con un perpetuo tiene un contrato que sigue su precio, sin recibir la moneda. La diferencia práctica es que el contrato puede cerrarse de forma forzada si el margen se agota, cosa que no ocurre con una tenencia al contado.
¿Puedo perder más de lo que deposité?
El mecanismo de liquidación existe para cerrar la posición antes de que eso ocurra, y la pérdida se limita en condiciones normales al margen comprometido. Aun así, perder la totalidad de ese capital es un escenario real y no teórico, sobre todo con apalancamiento alto.
¿Con qué frecuencia se paga la tasa de financiación?
Se liquida en intervalos periódicos mientras la posición está abierta, y su valor cambia según el mercado. Tanto el intervalo como el valor vigente se consultan en el producto, no en una cifra fija de referencia.
¿El agente opera por mí mientras no estoy?
No. El agente monitorea el mercado y le deja la operación preparada, a partir de su petición o de las reglas que usted definió, pero toda transacción requiere su confirmación explícita. Una propuesta sin confirmar no se ejecuta.
¿Los futuros perpetuos sirven para principiantes?
Sirven para entender el mercado de derivados, a condición de que el aprendizaje empiece por posiciones mínimas y con lo básico del trading al contado ya resuelto. El riesgo no baja por ser principiante, sube.
¿Tengo que declarar en Colombia lo que opero en cripto?
Los criptoactivos forman parte del patrimonio fiscal. El umbral de 4.500 UVT es el mismo que aplica al patrimonio bruto en general para determinar si hay que declarar renta, no un umbral específico para cripto. Cómo aplica eso a su situación concreta es una consulta para un contador, no algo que esta página pueda resolver.
Updated: