
Sparkling – la app de trading que viene con un agente.
Todo trader merece un agente.
VENTAJAS
Hace el trabajo. Tú apruebas.
Sparkling prepara tus operaciones cripto por ti — tú siempre das la aprobación.
✉ Continuar con email
◆ Conectar cartera
Sin frase semilla
Conecta tu cartera — tus claves nunca salen de tu dispositivo, y nosotros tampoco las vemos.
+Pregunta algo…🎙
Funciona con comandos sencillos
"Muéstrame mi PnL", "Cambia 100 USDC por NEAR." Así de simple.
$71,024 +2.9%
BTC — precio en vivo
Futuros y predicciones
Long, short, hedge — futuros y mercados de resultados con ejecución estilo Polymarket.
Tú envías0
USDTTú recibes0
ETHSwaps entre cadenas
SOL, ETH, TON, BTC, USDC — encuentra tu ruta para cada par, optimizado para gas.
Enviar · 0.50 ETH
Aprobación pendiente
RechazarAprobar
Apruebas cada operación
El agente sugiere, tú apruebas — cada swap u operación muestra su oferta primero.
Billetera de criptomonedas: qué es y qué significa self-custody
Actualizado: septiembre de 2026.
Elegir una billetera de criptomonedas es la primera decisión técnica antes de operar cualquier cosa: de ahí salen y ahí llegan sus fondos, y de esa elección depende quién controla las claves. Esta página explica qué es una billetera de criptomonedas, la diferencia entre custodial y self-custody, qué guarda realmente la seed phrase, y cómo crearla y usarla sin cometer los errores más comunes.
En resumen
- Una billetera de criptomonedas guarda claves criptográficas. El saldo vive en la blockchain, y es ella la que firma sus movimientos.
- Conviene separar dos ejes: quién administra las claves (custodial o self-custody) y dónde están (conectadas o fuera de línea).
- La seed phrase es el respaldo más extendido, y no el único. Que no se la entreguen no define si una billetera es custodial.
- En Colombia tener y transar criptoactivos es legal, pero no hay licencia vigente para proveedores ni seguro sobre su saldo.
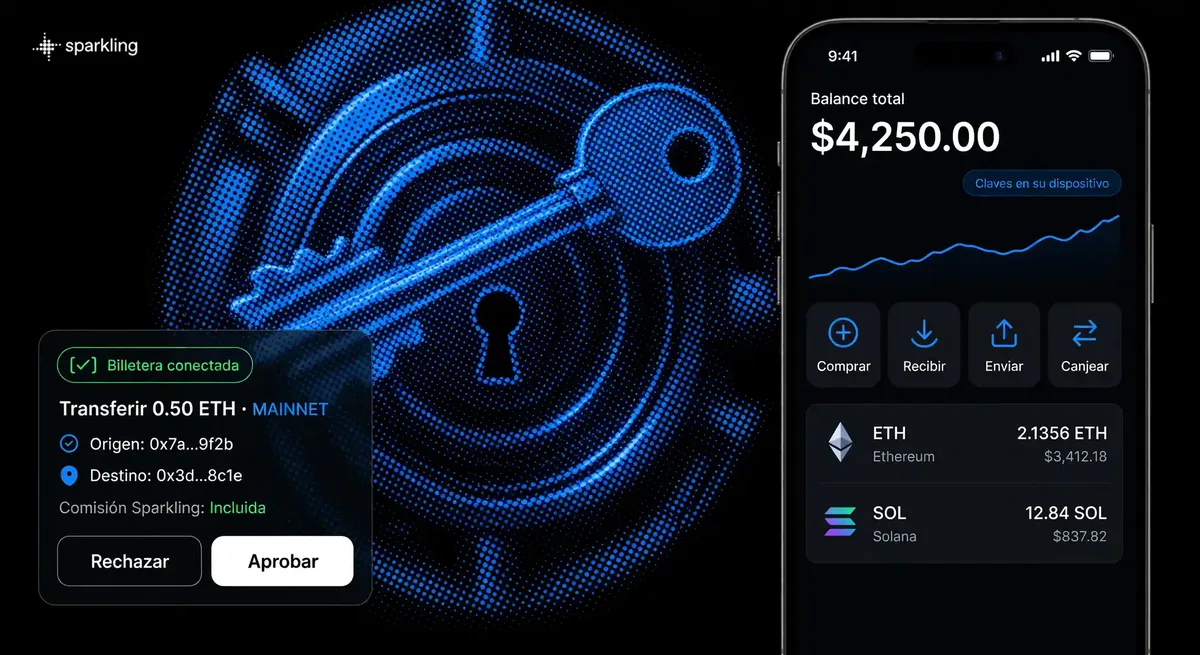
- Sparkling es una trading app self-custodial: sus claves quedan con usted y puede exportar su frase semilla en cualquier momento. El agente prepara la operación y usted la confirma.
¿Qué es una billetera de criptomonedas y cómo funciona?
Una billetera de criptomonedas guarda claves criptográficas, no monedas. El saldo está anotado en la blockchain, una base de datos pública, y sin esas claves nadie puede moverlo.
Rinde más pensarla como un llavero. Adentro hay una clave privada, que autoriza a mover fondos, y de ella se derivan una clave pública y una dirección, que es la que usted comparte para recibir. La dirección se publica. La clave privada se cuida.
Va un matiz de vocabulario: en Colombia, billetera digital suele ser una cuenta de pagos en pesos dentro de una empresa. Una billetera de criptomonedas trabaja sobre una red pública, y cambiar de aplicación no cambia dónde están sus fondos.
Custodial o self-custody: quién administra las claves
En una billetera custodial las claves las administra un proveedor. En una self-custody, también llamada non custodial, las administra usted, con la responsabilidad que eso trae.
La custodial funciona con la lógica de una cuenta: alguien opera la infraestructura por usted y resuelve el trámite si pierde el acceso, y a cambio puede mover los fondos. La autocustodia invierte ese reparto: usted firma y usted guarda el respaldo.
| Criterio | Billetera custodial | Billetera self-custody |
|---|---|---|
| Quién administra las claves | Un proveedor | Usted |
| Cómo se recupera el acceso | Trámite con el proveedor | Solo con su respaldo |
| Quién asiste ante un error | El proveedor, a veces | Nadie |
| Si el proveedor deja de operar | Depende de cómo gestione la salida | Sus claves siguen siendo suyas |
Ninguno de los dos modelos es superior en abstracto. Son repartos distintos de control y de responsabilidad.
Clave privada y seed phrase: qué está guardando en realidad
La clave privada es lo que autoriza a mover fondos. La seed phrase es el respaldo más extendido para reconstruirla si pierde el dispositivo, y no es el único que existe.
Al crear un monedero de autocustodia, lo habitual es que le muestre doce o veinticuatro palabras en un orden determinado. Con esa frase recupera el acceso en otro teléfono. Sin ella y sin el dispositivo, no hay recuperación.
La regla es corta: la frase se anota fuera de línea y se guarda en un lugar físico. Un archivo en la nube sin cifrar es frágil, porque quien llegue ahí llega a sus fondos. Ningún proveedor legítimo se la va a pedir.
Que no haya seed phrase no define la custodia
Que no le entreguen una seed phrase no dice si el producto es custodial o self-custody. Hay esquemas de autocustodia sin frase y hay productos sin frase donde el proveedor conserva la clave.
En las arquitecturas de tipo MPC, por computación multipartita, la clave se divide en fragmentos que firman en conjunto y el usuario conserva el control sin anotar nada. Otros productos administran la clave por usted, con recuperación por código al correo. Desde afuera se ven casi iguales.
La pregunta útil es quién puede firmar sin su intervención. Si solamente usted, es autocustodia. Si un tercero técnicamente puede hacerlo, el modelo es custodial.
Hot wallet y cold wallet: dónde están las claves
Una hot wallet mantiene las claves en un dispositivo conectado a internet. Una cold wallet las mantiene fuera de línea. Es un eje distinto del de la custodia, y los dos se combinan a menudo.
Casi todos los monederos de uso diario son hot: una aplicación, una extensión del navegador o una integrada en una plataforma. Firman en el momento, y eso los expone a lo que pase en ese dispositivo. En frío la clave vive en un aparato que no se conecta, y para un saldo que usted no piensa tocar en meses esa incomodidad es la función.
Billetera, cuenta de exchange y trading app self-custodial
Son tres cosas distintas y la diferencia se resuelve con una pregunta: quién firma. En una billetera propia firma usted. En una cuenta de exchange firma el proveedor, con sus claves. En una trading app self-custodial usted conserva la firma y además llega a los mercados desde ahí.
Una cuenta de exchange no le entrega una billetera. Le entrega un saldo anotado en los libros del proveedor, que por dentro mueve fondos entre sus propias direcciones. Funciona mientras el proveedor funcione, y ese es justo el punto que la autocustodia evita.
Los criterios para medir una opción frente a otra están en la página sobre qué comparar entre un exchange, una app y un DEX.
¿Cuál es la mejor billetera de criptomonedas?
No existe una que le sirva igual a cualquier persona, y por eso aquí no va a encontrar un ranking. Lo que sí se puede hacer es reducir la decisión a cuatro preguntas.
- ¿Cuánta responsabilidad de respaldo quiere asumir? Un modelo custodial es más llevadero si guardar una frase le incomoda. La autocustodia evita que un tercero tenga capacidad técnica sobre sus fondos.
- ¿Con qué frecuencia va a operar? Para movimientos seguidos gana un monedero conectado; para los esporádicos, la fricción del frío pesa menos.
- ¿Qué parte del saldo piensa dejar quieta? Un saldo de rotación y uno de largo plazo no piden lo mismo, y muchos los separan.
- ¿La prefiere separada o integrada? Una independiente le da portabilidad; una integrada le ahorra pasos, a costa de quedar atada a ese entorno.
Cómo crear y usar una billetera de criptomonedas
Crearla toma minutos. El resultado lo definen otras tres cosas: el respaldo, la seguridad de la cuenta y una transferencia de prueba.
1
Defina primero el tipo, con las cuatro preguntas de arriba.
Elegir el modelo de custodia después de haber depositado sale mucho más caro.
2
Descargue la aplicación desde la fuente oficial.
Las copias clonadas en tiendas alternativas y en anuncios son un vector conocido.
3
Resuelva el respaldo antes de depositar.
Si le entregan seed phrase, anótela fuera de línea. Si la recuperación pasa por su correo, deje ese correo con verificación en dos pasos.
4
Haga una transferencia de prueba por un monto pequeño, a la dirección exacta que va a usar.
Solo después mueva el resto.
Cuando viene integrada en una aplicación, los requisitos se parecen a los de cualquier cuenta. En Sparkling, según los Terms of Service, hace falta tener 18 años cumplidos, un correo válido y aceptar los términos; el acceso puede hacerse por Telegram o por la web, sin que una cuenta de Telegram sea un requisito del producto en sí.
Billeteras cripto en Colombia: qué existe y qué no existe todavía
Comprar, tener y vender criptoactivos es legal en Colombia. Lo que no existe es un régimen de licencias vigente para los proveedores, ni una cobertura de seguro sobre su saldo.
El punto de partida lo fijó el Banco de la República en el Concepto C19-49344: el bitcoin no es una moneda en Colombia y no constituye un medio de pago de curso legal. Eso no lo prohíbe. Lo deja fuera del perímetro de la moneda.
Sobre la supervisión de proveedores, el cuadro a septiembre de 2026 tiene tres piezas. La Superintendencia Financiera corrió un sandbox supervisado, La Arenera, entre el 31 de agosto de 2023 y su cierre el 27 de junio de 2024: fue un piloto controlado, no un régimen permanente. El Proyecto de Ley 510 de 2025, que habría creado un registro de Proveedores de Servicios de Activos Virtuales bajo la Superintendencia de Sociedades, se radicó en marzo de 2025 y fue archivado por el Congreso en agosto de 2026: no constituye un marco vigente de licenciamiento. La DIAN sí tiene una exigencia concreta hoy, aunque no es específica de cripto: los criptoactivos forman parte del patrimonio fiscal, y el umbral de 4.500 UVT es el mismo que aplica al patrimonio bruto total para determinar la obligación de declarar renta.
De ahí salen dos lecturas prácticas. Ningún registro colombiano funciona como garantía sobre su saldo: habilita proveedores, no cubre pérdidas del usuario. Y esta página no afirma nada sobre el estado registral de Sparkling en Colombia, porque no hay fuente verificada.
Cómo maneja Sparkling el acceso a sus fondos
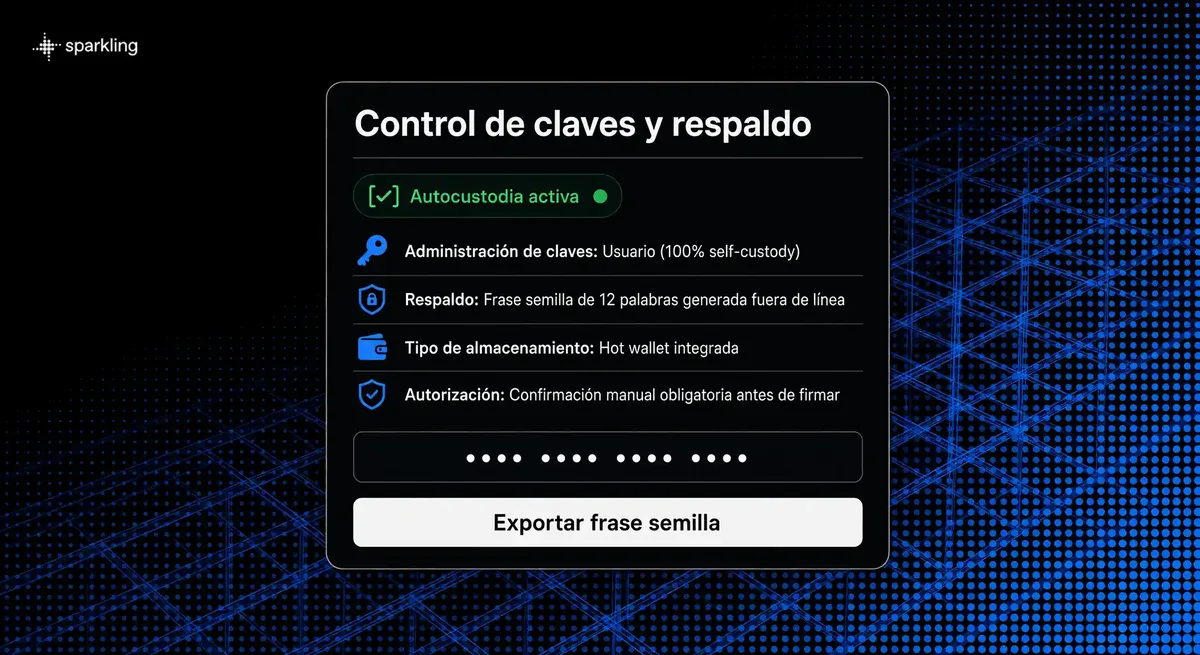
Sparkling funciona desde un único balance self-custodial. Sus claves quedan con usted, no con la aplicación, y usted puede exportar su frase semilla (seed phrase) en cualquier momento.
Antes va una precisión que evita un malentendido frecuente. Sparkling es una trading app que viene con un agente, y sus Terms of Service declaran de forma expresa que la compañía no es un banco, ni un broker-dealer, ni un asesor de inversiones, ni un money transmitter, ni un custodio en sentido legal.
Sus claves y su frase semilla
Que las claves queden de su lado define el reparto del trabajo: el agente prepara la operación y usted la confirma. Sin su confirmación no se mueve nada.
La frase semilla se puede exportar en cualquier momento. Si la exporta, vale la regla de siempre: se anota fuera de línea, se guarda en un lugar físico y no se comparte con nadie. Para traer fondos desde otro monedero, el sitio menciona TON Connect y WalletConnect entre las formas de depositar.
Lo que implica la autocustodia
La contracara del control es la responsabilidad. En un modelo self-custodial nadie puede recuperar el acceso por usted: perder el acceso a sus claves y a su frase semilla equivale a perder los fondos. Tampoco hay un seguro de depósitos, del tipo FDIC, FSCS o SIPC, que reponga un saldo perdido por un error propio o por un robo.
De la billetera a la operación: qué revisa antes de confirmar
Su monedero es el punto de partida de cualquier operación. Antes de confirmar aparece una cotización con el precio estimado, la ruta y los costos, y nada se ejecuta sin que usted lo apruebe.
Según los Terms of Service de Sparkling, en su versión del 24 de mayo de 2026, el agente prepara y propone, y no ejecuta por su cuenta. La cotización incluye la comisión de Sparkling, y los Terms no publican tarifas fijas: el número vigente se lee ahí antes de aprobar. Ese precio es una estimación: la ejecución puede diferir por movimiento de mercado, slippage o congestión de la red, y las comisiones de red no se devuelven aunque la transacción falle.
El punto de partida es el mismo cuando usted quiere cambiar un activo por otro y cuando abre una posición en futuros perpetuos, un instrumento apalancado y con riesgo de liquidación. Lo que no cambia es el eje de esta página: las claves siguen de su lado y la confirmación es suya.
Cómo cuidar su monedero y su cuenta
Las medidas cambian según el modelo: en autocustodia el punto frágil es el respaldo, y en un modelo custodial, el correo de recuperación. El phishing ataca a los dos por igual.
- La frase se anota fuera de línea y no se sube a la nube. El correo de recuperación va con verificación en dos pasos.
- Ni la frase ni los códigos se comparten. Quien le escriba primero pidiéndoselos está intentando robarle.
- Verifique la dirección antes de enviar y descargue todo desde fuentes oficiales.
¿Qué riesgos tiene una billetera de criptomonedas?
Los riesgos principales son cuatro: irreversibilidad de las transacciones, pérdida del acceso sin nadie que lo recupere por usted, volatilidad del activo y phishing dirigido.
- Irreversibilidad. Confirmada en la red, la transacción no se revierte, ni cuando los fondos van a una dirección equivocada ni cuando van a un estafador.
- Pérdida del acceso. En autocustodia nadie puede recuperar el acceso por usted: perder el acceso a sus claves y a su frase semilla equivale a perder los fondos, y ningún seguro de depósitos los repone.
- Volatilidad y precio de ejecución. El monedero no lo protege del precio, y lo que ve antes de confirmar es una estimación.
- Phishing. Que alguien consiga su frase semilla o sus credenciales con un engaño.
Esta página es información general y no constituye asesoría financiera, legal ni tributaria. Los datos regulatorios están actualizados a septiembre de 2026 y el marco colombiano puede seguir cambiando, así que conviene verificar el estado vigente. Operar con criptoactivos implica riesgo de pérdida.
¿Apenas está empezando con cripto?
Esta página se concentra en la custodia. Si le faltan los conceptos de base, empiece por la guía de trading cripto y vuelva cuando tenga que decidir dónde queda su saldo.
FAQ
¿Qué diferencia hay entre una billetera custodial y una non custodial?
En la custodial, un proveedor administra las claves privadas y resuelve la recuperación del acceso. En la non custodial, también llamada self-custody, la firma y el respaldo quedan de su lado. La arquitectura varía, desde la seed phrase clásica hasta esquemas MPC sin frase.
¿Están reguladas las billeteras cripto en Colombia?
No hay régimen de licencias vigente para proveedores de servicios de activos virtuales a septiembre de 2026. El Proyecto de Ley 510 de 2025, que proponía crear un registro bajo la Superintendencia de Sociedades, fue archivado por el Congreso en agosto de 2026. Tener y transar criptoactivos es legal. Los criptoactivos forman parte del patrimonio fiscal y quedan sujetos al mismo umbral de 4.500 UVT que aplica al patrimonio bruto en general para la declaración de renta; no es un umbral específico para cripto.
¿La billetera de Sparkling es self-custody?
Sí. Sparkling funciona desde un único balance self-custodial: sus claves quedan con usted y puede exportar su frase semilla (seed phrase) en cualquier momento. El agente prepara la operación y usted la confirma.
¿Qué es una crypto wallet card?
Es una tarjeta asociada a un saldo cripto para gastarlo en comercios. Existe como categoría en el mercado, y no es una función disponible hoy en Sparkling.
¿Tener una billetera de criptomonedas cuesta dinero?
Crear un monedero de autocustodia normalmente no tiene costo. Lo que cuesta son las operaciones: las comisiones de red y la comisión del servicio. En Sparkling esos costos aparecen en la cotización antes de que usted confirme.
Updated: